
Вечные осколки денег: Третьи стороны платежей не имеют первичных принципов

 Оценить в Google


От PayPal до Stripe, от стейблкоинов до Agent, четыре поколения платежной индустрии вместе, удастся ли им победить на этот раз?
Автор: Зо Я
Шторм надвигается, ветер наполняет здание, Stripe снова пытается купить PayPal, судьба меняется, в последний раз это произошло 30 лет назад, когда PayPal Питера Тиля поглотил первичный X.com Илона Маска.
Я не понимаю, почему все говорят о том, что PayPal испытывает трудности с ростом, как будто эта финтех-арена сулит нам только плохое. Двадцать лет назад Питер Тиль начал свой путь в платежах, начав свое первое предприятие, и банда PayPal объединилась. Где бы ни появлялся Маск, народ его радушно встречал, действительно, он пользовался всеми благами времени, и та жизнерадостная атмосфера, когда все расцветает, все еще перед глазами. Всего через двадцать лет платежи стали нашим местом гибели?
Рост — это чудо, стейблкоины — нет
Пандемия помешала выходу Stripe на биржу, и теперь это выглядит как ошибка.
Все усилия Stripe направлены на недостижимую мечту о выходе на биржу, на фоне пандемии Stripe впервые достиг оценки в $100 миллиардов.
Но он не последовал за такими компаниями, как Coinbase, что привело к падению его оценки, ошибочно приняв возможности времени за личные усилия, и, осознав это, Stripe начал путь слияний и поглощений.
Stripe начинал с дружелюбной к разработчикам модели, API с одним нажатием кнопки, что было очень заманчиво для разработчиков, это также самый уникальный подход в платежной индустрии, не зацикливаясь на ставках и сценариях, а обращаясь к тем, кто на самом деле работает за ними.
Stripe надеется многократно использовать свой опыт, начиная с B-стороны для систем акцепта, с C-стороны для стейблкоинов, даже планируя на стороне Agent протоколы ACP/MPP, надеясь переосмыслить всю платежную индустрию.
В платежной индустрии всегда существуют две характеристики, которые также мешают дальнейшему продвижению Stripe:
- Платежная индустрия остается высоко фрагментированной, ограничив одну страну, одну отрасль или даже несколько компаний, можно продолжать существовать, не поддаваясь внешнему воздействию;
- Платежи являются вспомогательным продуктом банковской сферы, разработчики и компании B/C в конечном итоге являются внешним проявлением банковских процессов, и стейблкоины в конечном итоге также попадают под контроль банков.
Особенно серия поглощений стейблкоинов, от выпуска Bridge до входа в кошелек Privy, даже Tempo и OpenUSD, очень сложно повторить прошлую славу Stripe.
Попытка поглощения PayPal на самом деле является попыткой Stripe использовать стейблкоины для открытия C-стороны, где они потерпели неудачу, пытаясь компенсировать свои недостатки с помощью бизнеса PayPal на C-стороне.
Проблема PayPal не в том, что он не успевает за временем, от Venmo до PYUSD, ничего не спасло падающий тренд PayPal.
Иными словами, PayPal слишком стар, структурные недостатки всей компании уже не могут быть исправлены новыми бизнесами.
Позднее запущенный Stripe также хочет до IPO добавить себе больше возможностей для повествования.
Если Stripe охватывает рынок разработчиков на заднем плане, то рынок стейблкоинов охватывает передний план ------ история выпуска сети, вероятно, уже закончилась, Tempo и OpenUSD будут давить на акции Circle, но не смогут затронуть Tether ни на йоту.
Если предел Stripe — это Coinbase или Circle, то выход на биржу неизбежно приведет к падению, в сравнении с капитализацией Adyen и оценкой Airwallex, повествование Stripe о стейблкоинах и X Agent имеет смысл.
- Стейблкоины не являются повседневной частью существующей платежной системы, это видимая тенденция;
- Agent все еще должен найти себе вход, чтобы войти в существующую систему.
На позитивной стороне новостей, Agent уже использует стейблкоины для массовой покупки вычислительной мощности и токенов, но помимо подозрений о количестве, Agent все еще не вошел в бизнес Web3, не говоря уже о более консервативных компаниях и банковских системах.
A-сторона (будущее), B-сторона, C-сторона, D-сторона (начало), но оценка Stripe вряд ли сможет избежать разумной стоимости FinTech в 50 миллиардов, 100 миллиардов включает в себя слишком много активных представлений.
Если невозможно кратковременно достичь будущего, то расширение масштаба и экосистемы — это единственная точка, где Stripe может проявить активность, вы можете рассматривать Stripe как продукт опциона.
- Agent будет использовать стейблкоин OUSD, работающий на Tempo, Stripe должен быть на уровне Visa;
- Agent будет использовать стейблкоины, но если OUSD потерпит неудачу, Tempo займет часть рынка, Stripe должен иметь оценку в 100 миллиардов + оценку публичной цепочки Tempo;
- Экономика Agent вряд ли станет реальностью, Agentic Payment будет покрыт новой концепцией, тогда у Stripe, по крайней мере, останется собственный бизнес.
Потери от инвестиций, безусловно, являются ошибкой, но упущение возможности будет сожалением на всю жизнь, исходя из проблем, которые Stripe ставит перед первичным рынком, как будет развиваться вся платежная индустрия, также стоит нашего дальнейшего размышления.
Платежи — это всего лишь вход, прибыль от добавленных услуг
Agent — это видимое будущее, при условии, что он сможет дожить до этого дня.
На середине 2026 года это очень тонкая точка, ясное принятие законопроекта в последний момент, доходы от стейблкоинов могут стать решающими.
В то же время, долгосрочное будущее экономики Agent в настоящее время сосредоточено на моделях замещения для белых воротничков и синих воротничков, а также в области новых носимых устройств, AIOS-телефонов и других аппаратных средств.
Что касается преобразования платежей Agent, это не вызвало общественного внимания, есть основания полагать, что это скрытая возможность стейблкоинов, β-возможность, предоставленная эпохой.
Однако операционная модель, построенная в платежной индустрии за прошлые годы с помощью «лицензий + локализации», может столкнуться с постоянным ударом со стороны расчетных сетей.
Стейблкоины на переднем плане по-прежнему нуждаются в входах, таких как депозиты, а также выходах, таких как ончейн-обращение и конвертация в наличные, что также является основой соблюдения норм для банковской сферы.
За последние 30 лет, благодаря интернету, возникла волна FinTech, которая в конечном итоге усилила контроль банков над платежами, и не была напрямую преобразована, как публикации, потребление, развлечения, рестораны и т.д.
Под воздействием технологической волны банки, хотя и становятся все более прозрачными, все же контролируют наличные деньги и точки открытия счетов, в некотором смысле фрагментация платежной индустрии может быть отнесена к разделению банков по регионам и сегментам, а лицензии и суверенные границы — это всего лишь признание реальности.
Но в действиях Stripe и Circle скрывается еще одна возможность для платежей: привлечение клиентов с помощью стейблкоинов на переднем плане и получение прибыли от расчетов на заднем плане.
Stripe и Circle на самом деле очень похожи, представляя собой перекрестную форму будущего FinTech и Crypto, оба работают с публичными цепями (Tempo против Arc), стейблкоинами (OUSD против USDC) и расчетными сетями.
Причина, по которой это не является дележом доходов от выпуска стейблкоинов, заключается в том, что Circle уже начал субсидировать каналы Hyperliquid, OUSD напрямую делится прибылью с партнерами, обе стороны уже начали внутреннюю конкуренцию, что, безусловно, не является будущим.
Однако расчетная система впервые позволяет обеим публичным цепям не нуждаться в принудительном субсидировании партнеров, а зарабатывать на эффективности капитала, получая доход от платежей и сетевого эффекта стейблкоинов.
Расчетная система не сложна, традиционные расчеты с фиатной валютой зависят от карточных организаций, SWIFT, центральных банков и коммерческих банков, и уже перегружены.
А новые публичные цепи стейблкоинов не имеют исторического бремени и могут сосредоточиться на повышении эффективности расчетов, и с тем, как Circle и Stripe получают лицензии от OCC (условно одобрены), они, безусловно, перейдут к расчетам.
А расчетная сеть может частично отделиться от системы коммерческих банков, оставляя прибыль у себя.
Заключение
Stripe упустил окно выхода на биржу во время пандемии и вступил в окопную войну третьих сторон платежей, эта битва — вечная модель Вердена, которую невозможно победить за счет масштаба, подавляя мелких игроков в каждом регионе и отрасли.
Необходимо изменить подход, чтобы противостоять банковской сфере, от PayPal до Stripe, от стейблкоинов до Agent, четыре поколения платежной индустрии вместе, удастся ли им победить на этот раз?
Цена --
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
Обновление белой книги Stable: 82% токенов STABLE заблокированы до конца 2029 года
Почему криптобанковские карты трудно заменить Visa?
PYUSD регистрирует 863 новых кошелька, капитализация падает на 24%
Mastercard унифицирует проверку личности при переводах стейблкоинов в рамках пилотного проекта с Borderless.xyz
PayPal реорганизует бизнес в сфере виртуальных активов, включая PYUSD
Стратегия стейблкоинов PayPal расширяется после квартала с объемом $486,4 млрд
BitMart 27 пользователей подали коллективный иск о блокировке активов на сумму более 3,7 миллиона долларов
Руководитель программы стейблкоинов Stripe Коннор Фицджеральд уходит в отставку
Interactive Brokers добавила 9 новых криптовалютных торговых пар
PayPal USD официально запущен на блокчейне Polygon
AI-агенты запускают мемкоины. Агент MemeToro отвечает на открытый код
Криптовалюта: Токенизация RWA вызывает беспокойство у американских консерваторов
Pump.fun «оптимизированный для зависимости»: что на самом деле говорят внутренние сообщения, упомянутые в суде
Энтони Помплиано: Государства никогда не прекратят печатать деньги! Биткойн, золото и земля получат выгоду в течение 20 лет
Заблокированный стейблкоин: вашего приватного ключа недостаточно
Криптовалюты стремятся интегрироваться в финансы
Лучшие мем-койны сети Ripple: обзор 5 популярных токенов XRPL
Следующий тест ФРС для Биткойна сталкивается с скрытой проблемой в данных об инфляции в США
Крипторынок теряет высоту, терпение становится привычкой – Steady Lads
Как организовать платежи с использованием стейблкоинов в Европе: CASP, PI и EMI?
Почему 22 гиганта с капитализацией в триллион долларов отказываются от "токенизации"?
Rayls соединяет традиционные финансы и децентрализованные финансы

Необходима ли круглосуточная торговля? Анализ реального торгового ритма RWA бессрочных контрактов
Кибератака на GMO в Японии: торговые счета разрушены, GMO Coin сообщает, что не пострадал
Великий план Илона Маска по подрыву новых облачных провайдеров
Отчет Google о доходах 28.10: повлияет ли решение ФРС на акции GOOGL?
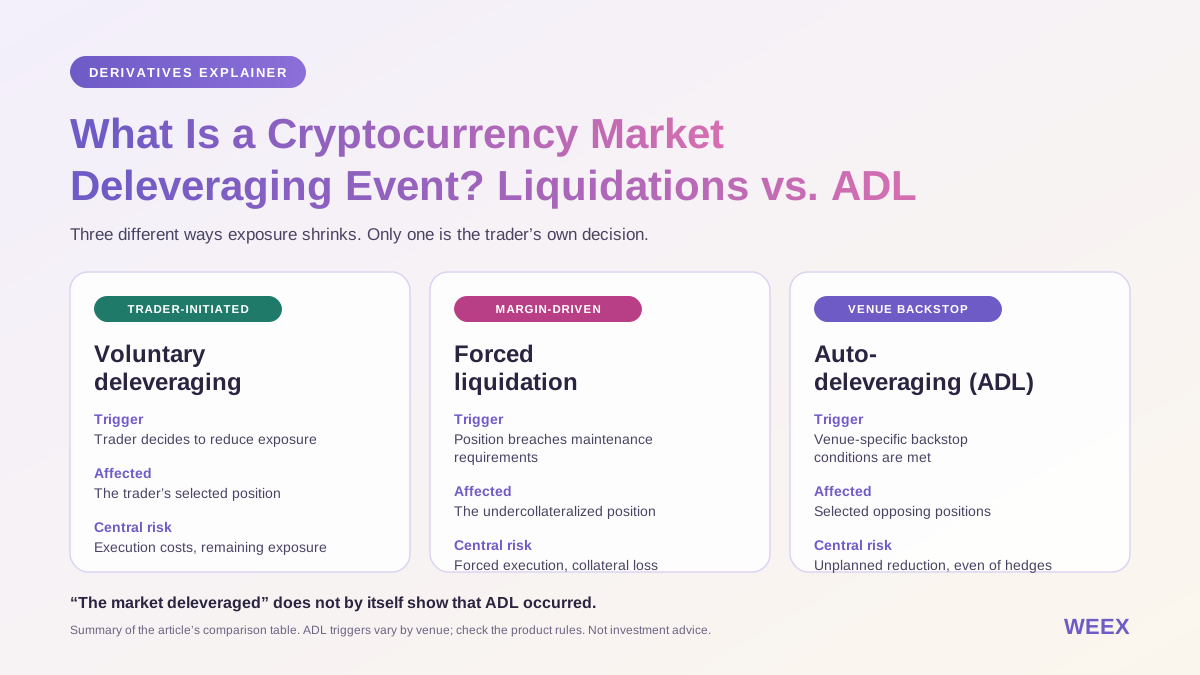
Что такое событие делевериджа на криптовалютном рынке? Ликвидации и ADL
Узнайте, что такое делеверидж на криптовалютном рынке: ликвидация и ADL, вводящее в заблуждение снижение открытого интереса, риски хеджирования и проверки перед торговлей.
Неделя впереди: 4 ключевых момента для крипторынка
Приносят ли предсказательные рынки реальную пользу? – Tiger Research
Кто владеет токенизированными акциями? Огромное количество розничных инвесторов, но активы сильно сосредоточены
Обновление белой книги Stable: 82% токенов STABLE заблокированы до конца 2029 года
Почему криптобанковские карты трудно заменить Visa?
PYUSD регистрирует 863 новых кошелька, капитализация падает на 24%
Mastercard унифицирует проверку личности при переводах стейблкоинов в рамках пилотного проекта с Borderless.xyz
PayPal реорганизует бизнес в сфере виртуальных активов, включая PYUSD
Стратегия стейблкоинов PayPal расширяется после квартала с объемом $486,4 млрд


