
Испания заявляет, что криптовалюта в самоуправлении не требует отчетности по форме 721

 Оценить в Google
Налоговые органы Испании подтвердили, что криптовалюта, хранящаяся в кошельках самоуправления, не подлежит отчетности по форме 721, при условии, что владелец сохраняет контроль над приватными ключами, и активы не хранятся у иностранного третьего лица.
- Испания утверждает, что криптовалюта, хранящаяся в самоуправлении, не подпадает под форму 721, когда налогоплательщики контролируют свои приватные ключи.
- Иностранные хранители могут требовать отчетности, когда третья сторона за пределами Испании охраняет ключи.
- Горячие и холодные кошельки получают одинаковое обращение, при этом наличие контроля и управления, а не тип кошелька, определяет требование к отчетности.
- DAC8 все еще может генерировать записи о транзакциях, когда криптовалюта перемещается между регулируемыми платформами и кошельками самоуправления.
Генеральная дирекция налогов Испании изложила это обращение в обязательной консультации V0848 26, выданной 21 апреля, в то время как руководство Испанского налогового агентства по форме 721 указывает, что требование к отчетности зависит от того, кто контролирует и охраняет приватные криптографические ключи.
Согласно правилам, форма 721 охватывает виртуальные валюты, находящиеся за границей, когда они хранятся организациями, которые охраняют приватные криптографические ключи от имени клиентов или иным образом поддерживают, хранят и передают активы.
Обязанность по отчетности применяется к физическим и юридическим лицам, резидентам Испании, постоянным учреждениям в стране, принадлежащим нерезидентам, и некоторым другим организациям, охватываемым Общим налоговым законом Испании.
Лица, которые являются бенефициарами, уполномоченными лицами или иным образом имеют права распоряжения над квалифицированными криптоактивами, также могут подпадать под правила отчетности. Бенефициарные владельцы охватываются в рамках, когда выполняются другие требования.
Испанское налоговое агентство проводит различие между хранителями и не-хранителями на основе того, остается ли контроль над криптоактивами или ключами у третьей стороны или у пользователя.
Связано ли кошелек с интернетом, не является решающим фактором. Горячие и холодные кошельки могут иметь разные технические настройки, но обращение по форме 721 зависит от контроля над приватными ключами.
Налогоплательщик, который сохраняет контроль над этими ключами, не использует третью сторону для их охраны в целях требования к отчетности. Криптовалюта, хранящаяся в таком порядке, следовательно, не учитывается в балансах, охватываемых формой 721.
Это руководство означает, что аппаратный кошелек может не подпадать под требование формы 721, когда налогоплательщик контролирует свои приватные ключи. Горячий кошелек может получить такое же обращение, если он остается в самоуправлении.
Два условия определяют, может ли криптовалюта попасть в сферу действия формы 721.
Во-первых, виртуальные валюты должны храниться лицом или организацией, предоставляющей услуги по охране приватных криптографических ключей для третьих лиц или по поддержанию, хранению и передаче виртуальных валют.
Хранитель должен находиться за пределами Испании или быть иностранным резидентом без соответствующего постоянного учреждения на испанской территории.
Только после выполнения первого требования к хранению местоположение поставщика услуг становится актуальным. Баланс криптовалюты не попадает в расчет формы 721 просто потому, что блокчейн-сеть работает на международном уровне или потому, что к кошельку можно получить доступ за пределами Испании.
Это различие было подтверждено в консультации DGT V0848 26, которая касалась испанского резидента, создавшего в 2025 году компанию с ограниченной ответственностью в США для долгосрочного хранения криптоактивов.
Налогоплательщик был единственным участником LLC и перевел криптовалюту из личного кошелька в компанию. DGT рассмотрела, как интерес к иностранной компании и криптовалюта должны рассматриваться в соответствии с правилами отчетности о зарубежных активах Испании.
Что касается крипточасти, власти рассмотрели два возможных варианта хранения.
Если активы хранятся через самоуправление и налогоплательщик хранит закрытые ключи, включая использование физического аппаратного устройства, DGT заявила, что такие активы не подлежат требованиям отчетности по иностранным виртуальным валютам. То же самое правило применяется независимо от того, использовался ли горячий или холодный кошелек.
Если закрытые ключи хранятся третьей стороной от имени налогоплательщика, активы могут подпадать под Форму 721, когда остальные условия для отчетности выполнены.
Контроль закрытых ключей определяет применение Формы 721
Испанские власти частично заимствовали определение хранения из рамок Европейского Союза по рынкам криптоактивов.
MiCA определяет хранение и управление криптоактивами от имени клиентов как хранение или контроль криптоактивов или средств доступа к ним от имени клиентов. Закрытые криптографические ключи могут служить такими средствами доступа.
Это различие отделяет пользователей, которые сохраняют свои собственные ключи, от клиентов, чьи активы или учетные данные доступа контролируются поставщиком услуг.
Регулируемое хранение криптоактивов стало более значимой частью финансового сектора Испании. В июне испанская банковская группа Cecabank запустила регулируемую платформу хранения после получения разрешения на хранение криптоактивов, переводы и прием и передачу заказов в соответствии с MiCA. Renta 4 Banco была одним из первых учреждений, использующих эту инфраструктуру.
Cecabank предоставляет инфраструктуру для хранения и банковские услуги, в то время как Bit2Me занимается такими областями, как исполнение сделок, ликвидность и доступ к рынку. Банк получил разрешение от испанского регулятора ценных бумаг CNMV и был зарегистрирован в Банке Испании как поставщик услуг криптоактивов.
С тех пор хранение стало частью других испанских криптоуслуг. Форенсическая единица Bit2Me, Bit2Shield, запущенная в сентябре, использует мультиподписные холодные кошельки для хранения цифровых активов, изъятых в ходе расследований, до тех пор, пока власти не прикажут их утилизацию.
Самоуправление может все еще генерировать другие отчетные записи
Исключение из Формы 721 не означает, что деятельность, связанная с кошельком самоуправления, находится вне всех рамок отчетности по криптовалютам.
Налоговый режим DAC8 Европейского Союза вступит в силу с 1 января 2026 года и требует от поставщиков услуг криптоактивов собирать информацию о подлежащих отчетности пользователях и транзакциях.
В соответствии с налоговыми правилами DAC8 ЕС поставщики услуг могут собирать информацию о транзакциях, когда активы перемещаются между регулируемыми платформами и внешними адресами, включая кошельки самоуправления. Обязанность по отчетности в этой ситуации ложится на поставщика, охватываемого рамками, и отделена от теста Формы 721 Испании для зарубежных виртуальных валют.
Сама Форма 721 рассматривает квалифицируемые остатки, хранящиеся за границей через третьих лиц. Налоговая служба Испании заявляет, что виртуальные валюты, контролируемые через закрытые ключи налогоплательщика, не включаются при расчете остатков, охватываемых декларацией по зарубежным криптоактивам.
Обязанность по подаче декларации может распространяться на людей, которые все еще владеют квалифицируемыми активами на 31 декабря. Налогоплательщики, которые были владельцами, бенефициарами или уполномоченными лицами, или иным образом имели права на распоряжение в течение года, но потеряли этот статус до конца года, могут все еще быть обязаны предоставить информацию, соответствующую дате, когда их статус закончился.
Спящие наследства могут быть обязаны отчитываться, когда они подпадают под категории, охватываемые статьей 35.4 Общего налогового закона Испании, в то время как наследники и легаты становятся подвержены соответствующей отчетности, как только наследство было принято явно или молчаливо.
Цена --
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
MERGE Madrid 2026: Институциональная криптовалюта обосновалась в Мадриде
Manus только что тихо выпустил свою декларацию 2.0
Партнерство премии Джастина Суна с MathDB, возглавляемое профессором Калифорнийского технологического института Тони Юэ Ю, по программе с 50 задачами
CFTC продвигает добровольную регистрацию криптобирж, пока Конгресс застрял
Криптовалюта: Более 10 000 жалоб на ограничения британских банков
AI-агенты запускают мемкоины. Агент MemeToro отвечает на открытый код
Криптовалюта: Токенизация RWA вызывает беспокойство у американских консерваторов
Pump.fun «оптимизированный для зависимости»: что на самом деле говорят внутренние сообщения, упомянутые в суде
Энтони Помплиано: Государства никогда не прекратят печатать деньги! Биткойн, золото и земля получат выгоду в течение 20 лет
Заблокированный стейблкоин: вашего приватного ключа недостаточно
Криптовалюты стремятся интегрироваться в финансы
Лучшие мем-койны сети Ripple: обзор 5 популярных токенов XRPL
Следующий тест ФРС для Биткойна сталкивается с скрытой проблемой в данных об инфляции в США
Крипторынок теряет высоту, терпение становится привычкой – Steady Lads
Как организовать платежи с использованием стейблкоинов в Европе: CASP, PI и EMI?
Почему 22 гиганта с капитализацией в триллион долларов отказываются от "токенизации"?
Rayls соединяет традиционные финансы и децентрализованные финансы

Необходима ли круглосуточная торговля? Анализ реального торгового ритма RWA бессрочных контрактов
Кибератака на GMO в Японии: торговые счета разрушены, GMO Coin сообщает, что не пострадал
Великий план Илона Маска по подрыву новых облачных провайдеров
Отчет Google о доходах 28.10: повлияет ли решение ФРС на акции GOOGL?
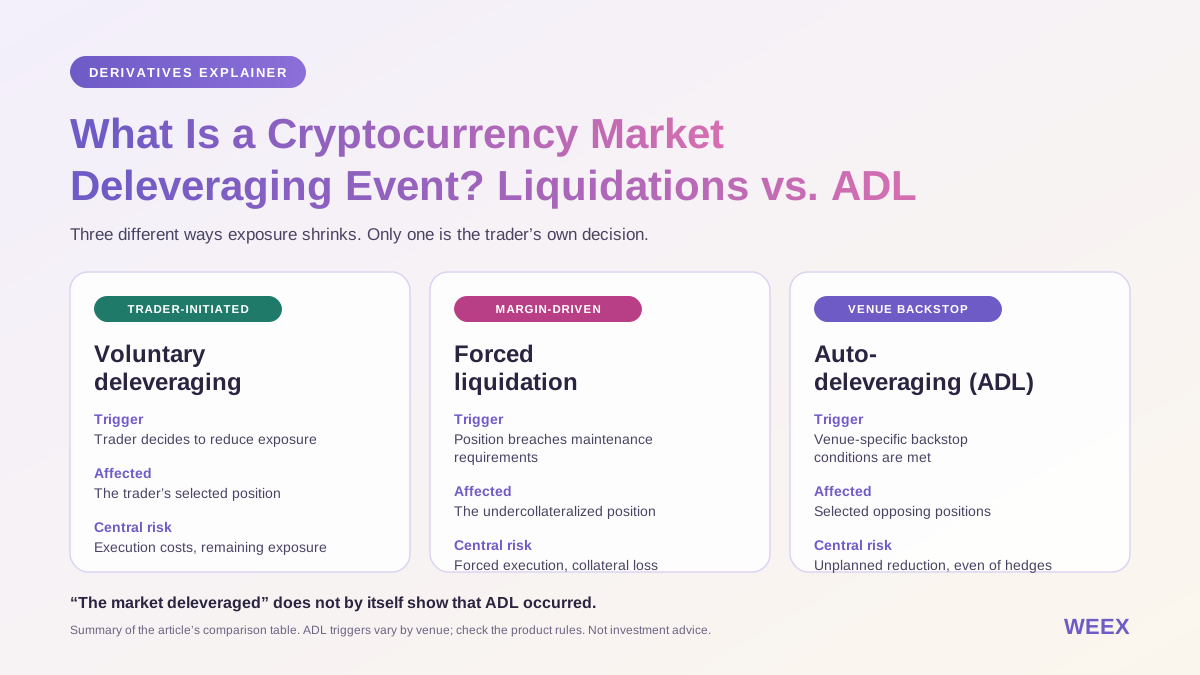
Что такое событие делевериджа на криптовалютном рынке? Ликвидации и ADL
Узнайте, что такое делеверидж на криптовалютном рынке: ликвидация и ADL, вводящее в заблуждение снижение открытого интереса, риски хеджирования и проверки перед торговлей.
Неделя впереди: 4 ключевых момента для крипторынка
Приносят ли предсказательные рынки реальную пользу? – Tiger Research
Кто владеет токенизированными акциями? Огромное количество розничных инвесторов, но активы сильно сосредоточены
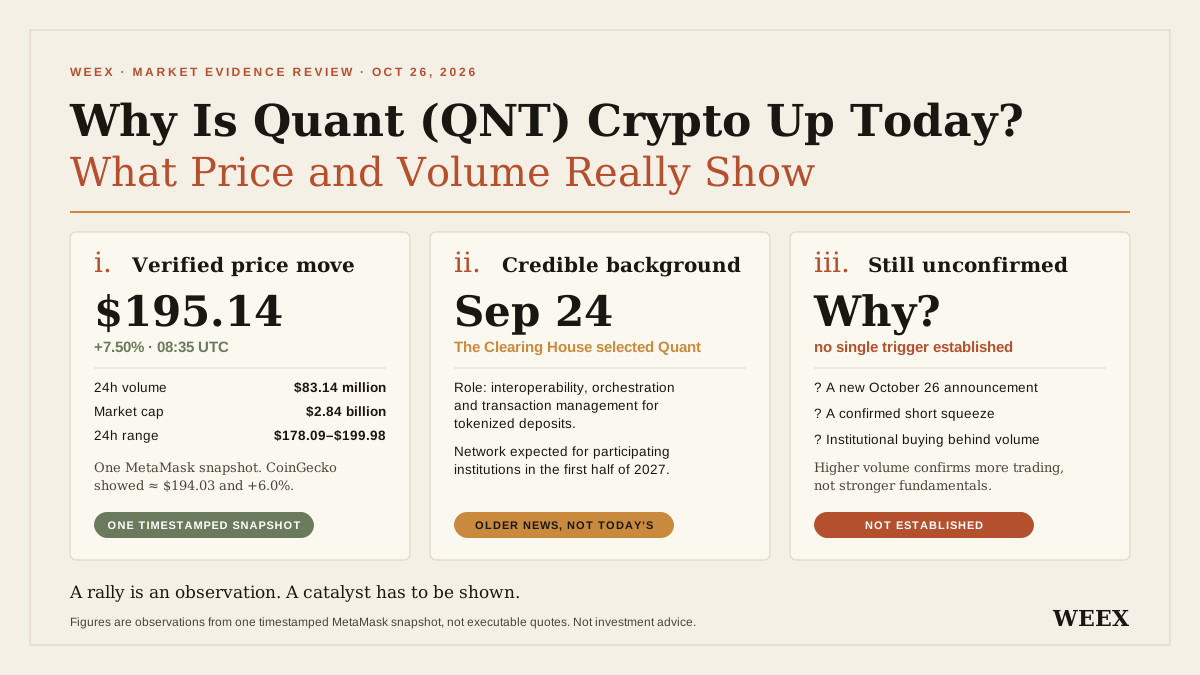
Почему сегодня растет криптовалюта Квант (QNT)? Что на самом деле показывают цена и объем торгов
Почему сегодня растет Квант (QNT)? Изучите данные о цене и объеме торгов, сроки банковского партнерства, предположения о спросе на токен и риски, прежде чем торговать.
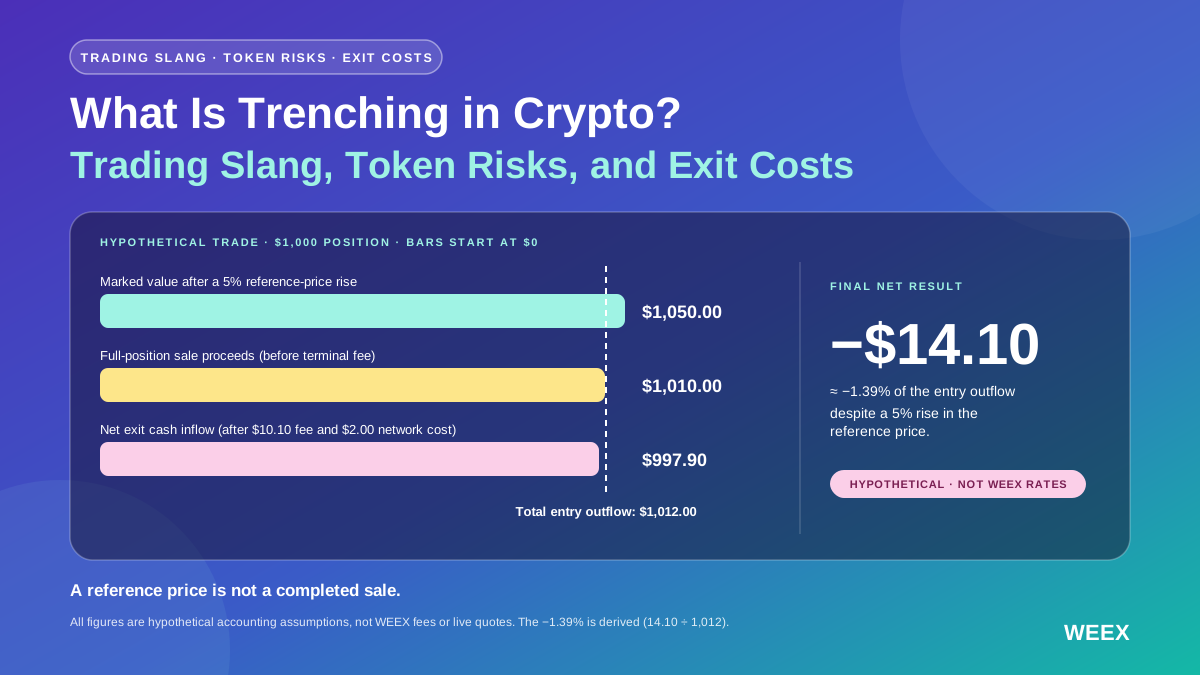
Что такое тренчинг в криптовалюте? Трейдерский сленг, риски токенов и расходы на выход
Что такое тренчинг в криптовалюте? Узнайте о трейдерском сленге, проверке токенов, рисках ликвидности и о том, как растущий токен всё равно может принести убыток после учета торговых расходов.
Flash-кредиты обеспечили два места в управлении: чему учит кража X100 индустрию?
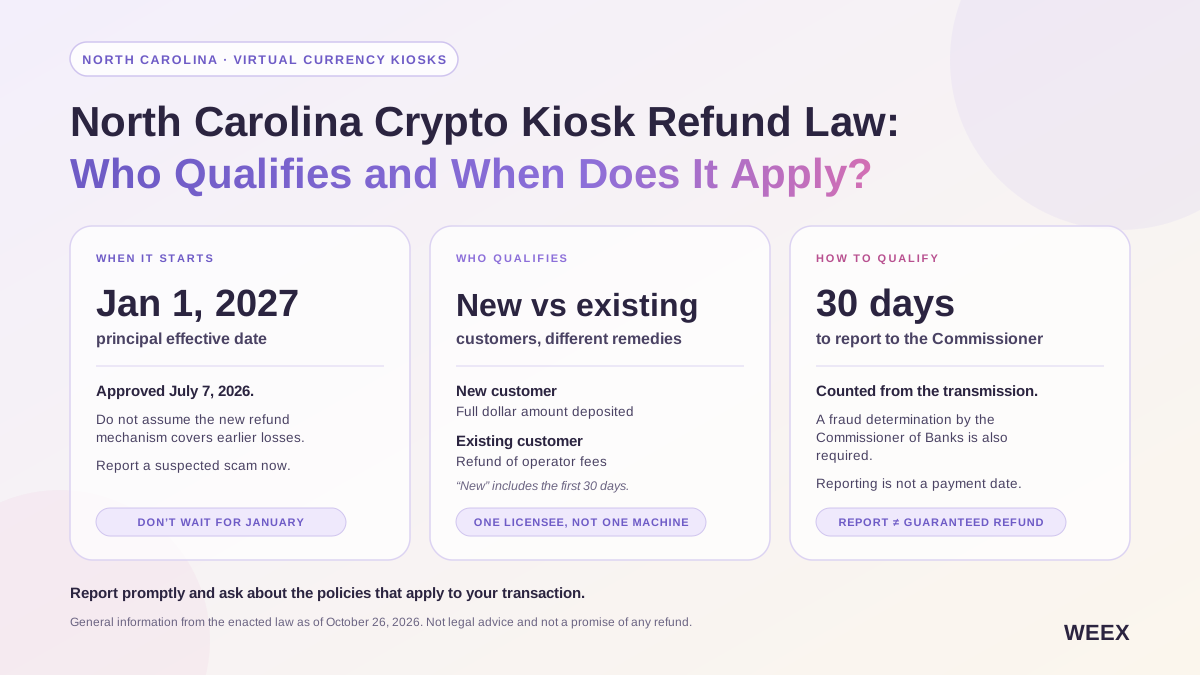
Закон Северной Каролины о возврате средств через криптокиоски: кто имеет право и когда он вступает в силу?
Узнайте о законе Северной Каролины о возврате средств через криптокиоски: дате вступления в силу 01.2027, о том, кто имеет право на возврат, сроках подачи сообщений и документах, которые следует сохранить пострадавшим.
Искусственный интеллект снижает стоимость поиска уязвимостей, криптоиндустрия делится на два лагеря
MERGE Madrid 2026: Институциональная криптовалюта обосновалась в Мадриде
Manus только что тихо выпустил свою декларацию 2.0
Партнерство премии Джастина Суна с MathDB, возглавляемое профессором Калифорнийского технологического института Тони Юэ Ю, по программе с 50 задачами
CFTC продвигает добровольную регистрацию криптобирж, пока Конгресс застрял
Криптовалюта: Более 10 000 жалоб на ограничения британских банков
AI-агенты запускают мемкоины. Агент MemeToro отвечает на открытый код


