
Говард Макс: Финансовая дисциплина США вышла из-под контроля, покупка облигаций для снижения доходности — это лишь "прикладывание льда к больному"

 Оценить в Google


Единственный истинный выход — восстановление финансовой дисциплины, а продажа долларовых активов и переход к другим вариантам также полны рисков.
Автор: Сюй Чао, Wall Street Journal
На фоне продолжающегося роста доходности долгосрочных облигаций в США соучредитель Oak Tree Capital Говард Макс предупреждает: потеря контроля над финансами в США является основной причиной роста процентных ставок, и любые рыночные меры, которые обходят эту проблему, являются лишь временными решениями.
Во вторник Макс опубликовал новую записку на сайте Oak Tree Capital, в которой указал на глубокие риски финансовой политики США. Он раскритиковал решение Министерства финансов увеличить объем выкупа долгосрочных облигаций, считая, что такие действия могут лишь временно снизить доходность, но не решают коренные причины роста процентных ставок. «Принудительная покупка облигаций для снижения ставок подобна тому, как врач прикладывает лед к больному с температурой», — написал Макс. «Лед может временно снизить температуру, но до тех пор, пока основная причина не будет устранена, пациент вряд ли сможет полностью выздороветь.»
По мнению Макса, настоящими «причинами болезни» являются упорные инфляционные давления, продолжающийся рост государственного долга и огромный спрос на капитал, представленный строительством инфраструктуры на основе искусственного интеллекта. Он подчеркивает, что текущий дефицит бюджета США составляет около 6% от ВВП, «что является крайне аномально высоким уровнем для экономики, которая наслаждается периодом процветания и имеет уровень безработицы всего 4%». Стоит отметить, что он также указал, что в текущих условиях продажа акций США и долларовых активов не является решением, поскольку переход к неамериканским активам также сопряжен с серьезными рисками.
«Искажающие операции» Министерства финансов не смогли убедить рынок
Ранее Министерство финансов США объявило о том, что увеличит объем выкупа долгосрочных облигаций как минимум до 4 миллиардов долларов за операцию, после чего министр финансов Бентон выпустил сигнал «не жалеть средств». После объявления новости долгосрочные доходности снизились, но на следующий день они снова выросли.
Макс сравнил такие рыночные интервенции с поднятием мяча на воде с помощью водяного столба: когда водяной столб бьет, мяч может оставаться на поверхности воды, но как только насос останавливается, мяч падает.
Он привел в качестве подтверждения комментарий инвестора Друкена Миллера, опубликованный в Wall Street Journal: «Каждый базисный пункт искусственного сдерживания доходности — это дотация для отсрочки... Правительство, защищающее цены от основ, всегда проигрывает, единственная переменная — это сколько денег они потратили до признания поражения.»
Дефицит, инфляция и спрос на капитал в области ИИ: трижды давление на долгосрочные ставки
В своей записке Макс систематически проанализировал структурные причины роста долгосрочных процентных ставок.
Во-первых, это проблема дефицита бюджета. Он указывает, что текущий дефицит в 6% от ВВП является редким высоким уровнем в период экономического роста. В этом году чистые процентные расходы ожидаются более 1 триллиона долларов, что превышает бюджет на оборону, и с продолжающимся ростом долга эта цифра будет стремительно расти. Он раскритиковал текущее правительство за то, что оно продолжает накапливать долги в период процветания, полностью отходя от оригинальной логики кейнсианства «дефицит в период рецессии, погашение в период восстановления».
Во-вторых, это упорная инфляция. Макс упоминает в записке, что уровень инфляции PCE превышает долгосрочную цель Федеральной резервной системы в 2%, что заставляет ФРС сохранять жесткую позицию; сам дефицит также имеет инфляционный эффект, поскольку ликвидность, вводимая правительством через расходы, превышает объем налоговых поступлений, что дополнительно увеличивает общий спрос.
В-третьих, это волна спроса на капитал, вызванная ИИ. Макс ссылается на прогнозы McKinsey, согласно которым к 2030 году в глобальную инфраструктуру, непосредственно связанную с ИИ, будет вложено более 5 триллионов долларов. Этот спрос на капитал накладывается на ежегодное чистое предложение облигаций Министерства финансов в размере около 2 триллионов долларов, что совместно увеличивает стоимость капитала. «Увеличение спроса приводит к росту цен — это самый простой экономический закон», — пишет он. «Рост спроса на капитал создает давление на процентные ставки, что вполне понятно.»
Истинный выход: финансовая дисциплина, а не манипуляции на рынке
Макс четко заявил, что снижение процентных ставок само по себе не должно быть целью политики, а решение коренных факторов, способствующих росту процентных ставок, является приоритетом. Он перечислил то, что считает единственным жизнеспособным долгосрочным решением: повысить финансовую ответственность, увеличив долю доходов в ВВП за счет повышения налоговых ставок (особенно для высокодоходных групп) и сокращения налоговых льгот, а также контролировать темпы роста расходов ниже темпов роста ВВП.
Он также отметил, что повышение темпов роста ВВП также поможет улучшить ситуацию с дефицитом, при этом широкое применение ИИ как инструмента производительности и поддержка бизнес-дружественной политики являются необходимыми — но при условии, что новые налоговые поступления не будут снова растрачены.
Макс завершает, ссылаясь на заявление Баффета на собрании акционеров Berkshire Hathaway в 2025 году: «Меня беспокоит финансовая политика США... Текущий дефицит бюджета, который мы имеем, с точки зрения долгосрочной перспективы является несостоятельным.»
Цена --
Диверсификация имеет значение, но не следует переусердствовать
Что касается вопроса распределения активов, который наиболее интересует инвесторов, позиция Макса относительно сдержанна.
Он признает, что это в основном политическая проблема, но представляет собой реальный вызов для инвесторов. Продажа акций США не решает проблему — если средства будут переведены на банковские депозиты, денежные рынки или облигации, также номинированные в долларах, риск не исчезает; чтобы избежать риска обесценивания доллара, необходимо перейти к активам, номинированным в других валютах, нефинансовым активам (таким как золото или зарубежная недвижимость) или акциям неамериканских компаний.
Тем не менее, Макс предупреждает, что этот путь не будет легким. У многих компаний в других развитых странах перспективы роста хуже, чем у ведущих американских компаний, и они подвержены большему количеству регуляторных ограничений; хотя у развивающихся рынков есть потенциал роста, но неопределенность в его реализации выше. Он считает, что США по-прежнему обладают выдающимися комплексными преимуществами в области свободного рыночного устройства, инновационной активности, правового окружения, высшего образования и глубины капитальных рынков: «Ни одна другая страна не обладает этими качествами в такой же степени.»
Макс не полностью отвергает умеренную диверсификацию долларовых активов, но подчеркивает, что определить время для масштабного перевода крайне сложно: «Никто не знает, когда проблема действительно вспыхнет, и до тех пор такие действия могут выглядеть ошибочными в течение длительного времени.»
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
Говард Маркс: Если все говорят о пузыре, значит, пузырь, возможно, еще не лопнул
唐华斑竹 анализирует рост доли спотовых торговых объемов BTC на Gate
Treehouse расширяет рынок кредитования tETH с помощью Compound V3
Токен $BC от BC.GAME: награды за майнинг на этапе 2 и будущий рыночный потенциал
Актив Р. Кийосаки достиг исторического максимума, и это не Биткоин, золото или серебро
Подробный разбор мошенничества с TVL в BTCFi и отчета Нубита «Proof of TVL»
AI-агенты запускают мемкоины. Агент MemeToro отвечает на открытый код
Криптовалюта: Токенизация RWA вызывает беспокойство у американских консерваторов
Pump.fun «оптимизированный для зависимости»: что на самом деле говорят внутренние сообщения, упомянутые в суде
Энтони Помплиано: Государства никогда не прекратят печатать деньги! Биткойн, золото и земля получат выгоду в течение 20 лет
Заблокированный стейблкоин: вашего приватного ключа недостаточно
Криптовалюты стремятся интегрироваться в финансы
Лучшие мем-койны сети Ripple: обзор 5 популярных токенов XRPL
Следующий тест ФРС для Биткойна сталкивается с скрытой проблемой в данных об инфляции в США
Крипторынок теряет высоту, терпение становится привычкой – Steady Lads
Как организовать платежи с использованием стейблкоинов в Европе: CASP, PI и EMI?
Почему 22 гиганта с капитализацией в триллион долларов отказываются от "токенизации"?
Rayls соединяет традиционные финансы и децентрализованные финансы

Необходима ли круглосуточная торговля? Анализ реального торгового ритма RWA бессрочных контрактов
Кибератака на GMO в Японии: торговые счета разрушены, GMO Coin сообщает, что не пострадал
Великий план Илона Маска по подрыву новых облачных провайдеров
Отчет Google о доходах 28.10: повлияет ли решение ФРС на акции GOOGL?
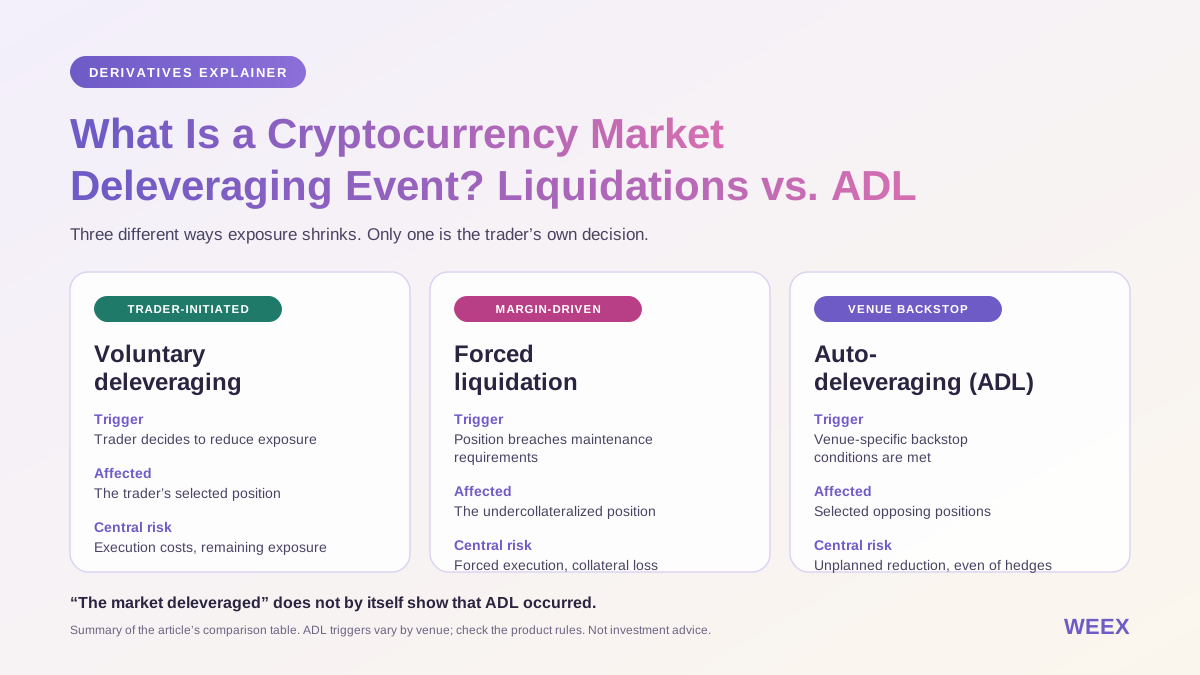
Что такое событие делевериджа на криптовалютном рынке? Ликвидации и ADL
Узнайте, что такое делеверидж на криптовалютном рынке: ликвидация и ADL, вводящее в заблуждение снижение открытого интереса, риски хеджирования и проверки перед торговлей.
Неделя впереди: 4 ключевых момента для крипторынка
Приносят ли предсказательные рынки реальную пользу? – Tiger Research
Кто владеет токенизированными акциями? Огромное количество розничных инвесторов, но активы сильно сосредоточены
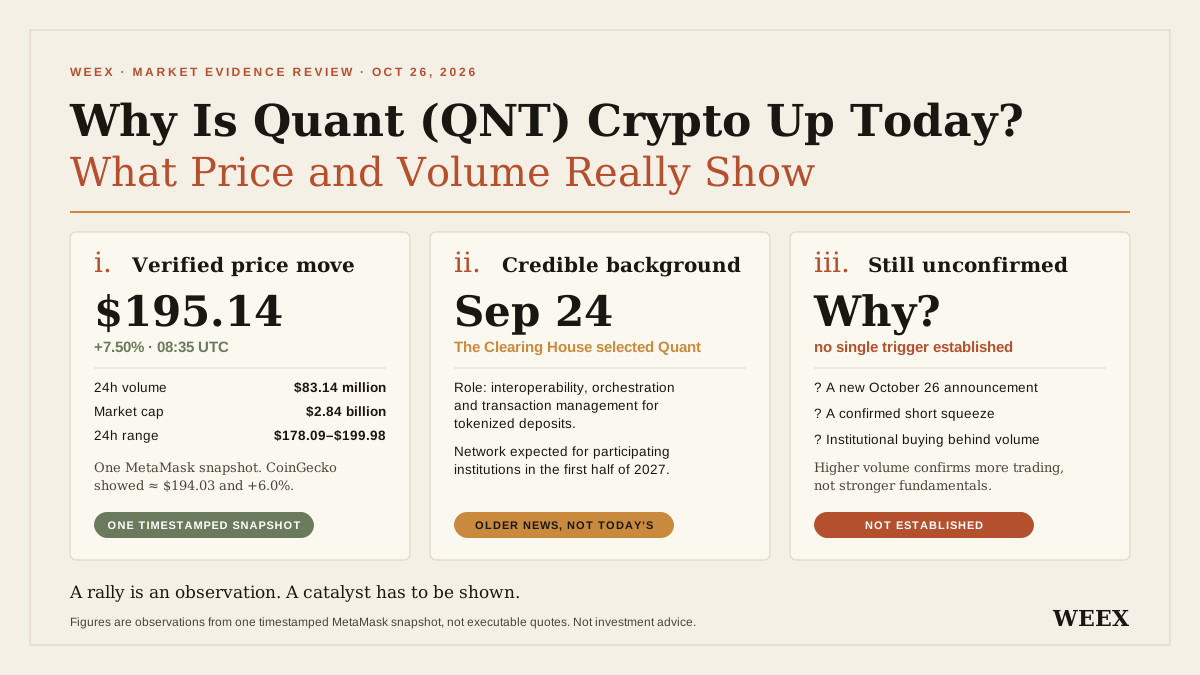
Почему сегодня растет криптовалюта Квант (QNT)? Что на самом деле показывают цена и объем торгов
Почему сегодня растет Квант (QNT)? Изучите данные о цене и объеме торгов, сроки банковского партнерства, предположения о спросе на токен и риски, прежде чем торговать.
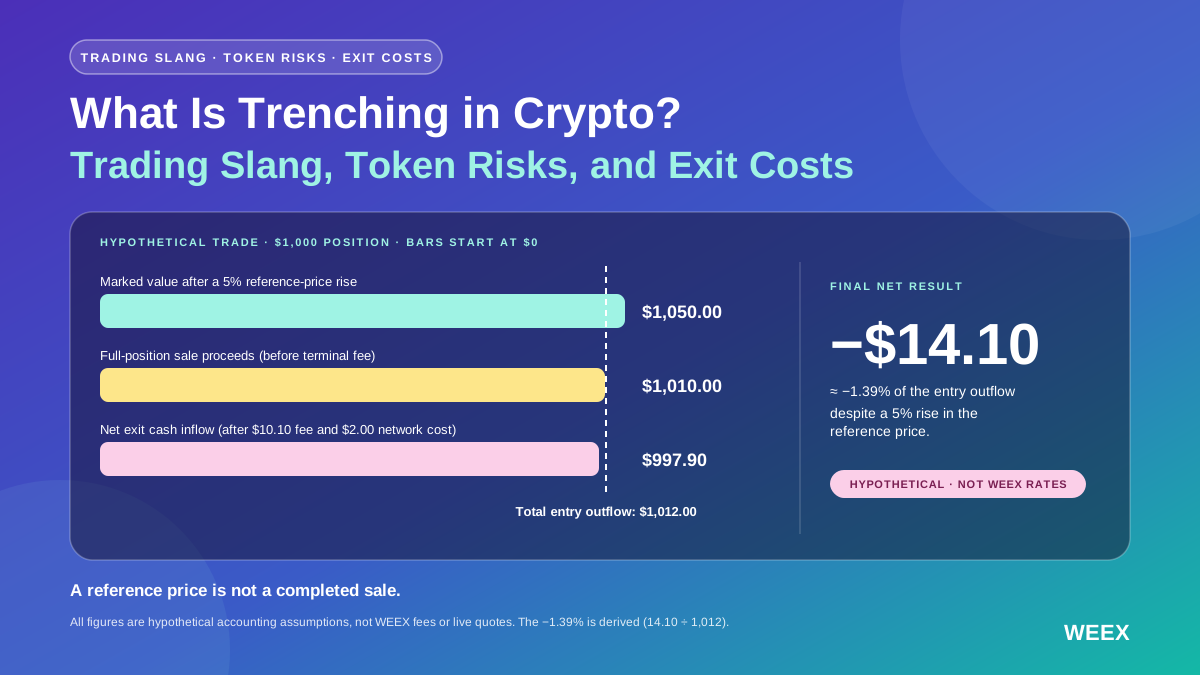
Что такое тренчинг в криптовалюте? Трейдерский сленг, риски токенов и расходы на выход
Что такое тренчинг в криптовалюте? Узнайте о трейдерском сленге, проверке токенов, рисках ликвидности и о том, как растущий токен всё равно может принести убыток после учета торговых расходов.
Flash-кредиты обеспечили два места в управлении: чему учит кража X100 индустрию?
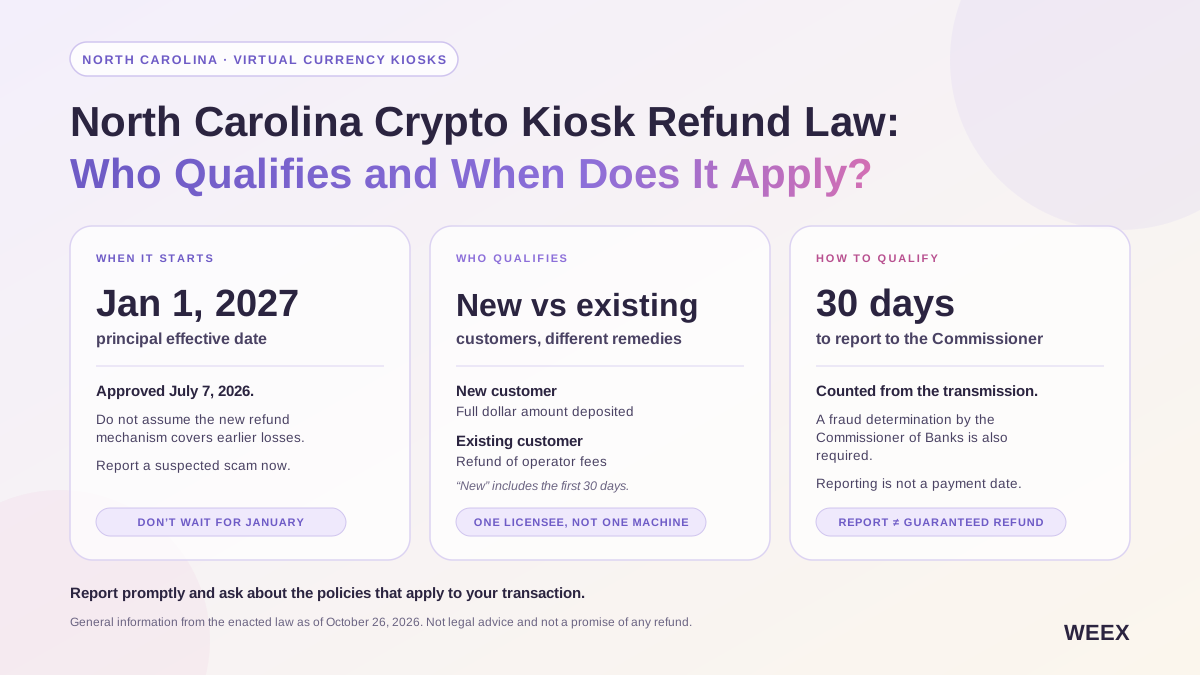
Закон Северной Каролины о возврате средств через криптокиоски: кто имеет право и когда он вступает в силу?
Узнайте о законе Северной Каролины о возврате средств через криптокиоски: дате вступления в силу 01.2027, о том, кто имеет право на возврат, сроках подачи сообщений и документах, которые следует сохранить пострадавшим.
Говард Маркс: Если все говорят о пузыре, значит, пузырь, возможно, еще не лопнул
唐华斑竹 анализирует рост доли спотовых торговых объемов BTC на Gate
Treehouse расширяет рынок кредитования tETH с помощью Compound V3
Токен $BC от BC.GAME: награды за майнинг на этапе 2 и будущий рыночный потенциал
Актив Р. Кийосаки достиг исторического максимума, и это не Биткоин, золото или серебро
Подробный разбор мошенничества с TVL в BTCFi и отчета Нубита «Proof of TVL»
Содержание
Свежие статьи


Свежие листинги на WEEX


