
Вычеты по покупкам у монотрибутизтов: истинность операций против формальности

 Оценить в Google

Одной из конфликтных тем, возникающих в профессиональной деятельности, является вопрос операций, которые налогоплательщики осуществляют с поставщиками-монотрибутизтами. Это связано с существующими правовыми ограничениями в этом отношении.
Поставщики-монотрибутизты могут быть разделены на две категории: так называемые "рекуррентные", с более чем 23 счетами-фактурами, и не "рекуррентные" с менее чем 23 счетами-фактурами.
Таким образом, в отношении рекуррентных поставщиков допускается полный вычет понесенных расходов, а в отношении нерекуррентных вычет подлежит определенным ограничениям.
Дело Wolf Argentina
Недавний случай ("Alfred Wolff Argentina SA" TFN, зал "C" от 4/5/2026), рассмотренный Налоговым судом нации (TFN), анализирует особый аспект данной темы, который позволяет нам вернуться к ней.
Речь шла о случае с продавцами меда, сельскохозяйственными производителями, классифицированными как монотрибутизты, с одной стороны, и истцом, зарегистрированным ответственным лицом, который занимался сбором меда, чтобы затем продавать его на местном рынке или экспортировать.
Подчеркивается характер деятельности, ее сезонность, так как производство и реализация происходят полностью в определенные времена года.
Фискальные органы обосновали свою корректировку тем, что, хотя количество выставленных счетов-фактур поставщиками превышало установленное количество для признания операций рекуррентными, проверка выявила, что эти счета-фактуры в основном относятся к одному и тому же дню, являются последовательными и имеют одинаковую сумму.
Следует отметить, что сама проверка признала характер операций как рекуррентный, оспаривая последовательность документов и дату их выдачи.
С другой стороны, проверка пришла к выводу, что покупки не были осуществлены с необходимой периодичностью в соответствии с применимыми нормами.
Это связано с тем, что хотя количество превышает 23, некоторые из них последовательные, одного дня и одинаковой суммы, поэтому, по мнению проверяющих, это не было 23 операциями, а меньше, хотя оформлено на более чем 23 счетах-фактурах.
Каждый счет-фактура оформляет одну операцию
Тематика, касающаяся случая, когда один и тот же счет-фактура охватывает более одной операции, ранее анализировалась судебной практикой.
Таким образом, это рассматривалось в деле "Golba Construcciones SA" TFN, зал "A" от 7/6/2006, подтвержденном CCAF, зал V от 30/9/2008, в котором компания вычла все операции поставщиков-монотрибутизтов, даже если операции (услуги по строительству, сантехнике, газу и т. д.) были оформлены в одном счете-фактуре.
В этом случае проверка обосновала свою оспаривание тем, что важно было оформление операций, и поэтому, поскольку не было выполнено требование о минимальном количестве счетов-фактур для признания поставщика рекуррентным, оспорила произведенный вычет.
В свою очередь, TFN подтвердил налоговый критерий, и аналогично поступила палата, поскольку, в принципе, под операцией следует понимать любое выделенное предоставление, которое было предметом контракта, которому была назначена определенная цена и по которому должна быть выдана счет-фактура.
Важно отметить, что апелляционный суд определил, что для анализа вовлеченных норм необходимо понимать, что операциями являются те, которые оформлены посредством выдачи счета-фактуры.
Таким образом, данное определение разрешает возникшую спорную ситуацию, поскольку каждая счет-фактура оформляет операцию.
Решение Налогового суда
Налоговый суд решает отменить обжалуемое решение с возмещением судебных издержек. С отличным решением Клаудио Луиса, к которому присоединилась Вивиана Мармиллон. Из этого вопроса можно выделить несколько примечательных аспектов.
Во-первых, из применимого законодательства не следует, что существуют ограничения или условия относительно корреляции, даты выпуска или периодичности счет-фактуры.
С другой стороны, требование о 23 минимальных операциях для признания повторяемости вытекает из нормы (RG 2150 на основании делегирования ст. 30, 3-й п. закона 25865), регулирующей налоговые органы, поэтому она имела достаточные полномочия для установления условий, которые предполагаются в качестве основы для корректировки, хотя этого не сделала.
Кроме того, было отмечено, что целью такой нормы является предотвращение вычета несуществующих расходов со стороны приобретателей, но эта ситуация не была оспорена налоговыми органами, которые ограничились лишь формальным вопросом, касающимся оформления, то есть выставления счетов за операции, но не оспаривалась их достоверность.
Что касается вопроса о корреляции и близости дат, Налоговый суд подчеркивает основную характеристику деятельности истца, которая заключается в сезонности, что делает неизбежным, что производство меда продается в течение ограниченного периода времени.
В заключение, поскольку корректировка основывается на том, что счет-фактуры в основном относятся к одному и тому же дню, являются последовательными и имеют одну и ту же сумму, этого недостаточно для обоснования, разумным образом, налоговой корректировки, тем более, когда не оспаривается существование операций, их количество и цена, уплаченная для квалификации поставщиков как повторяющихся.
Как утверждал Суд (Решения 241: 210; 308: 215), не осуждается честное стремление налогоплательщика минимизировать свои налоги до законного минимума.
Цена --
Уголовные дела
Эта тема также привела к уголовному делу ("Alfred L. Wolff Argentina SA" CNAPE от 10/2/2017), которое отменило постановление о привлечении к уголовной ответственности президента компании за уклонение от уплаты налогов.
В тот раз Суд отметил, что не было замечено проявлений какого-либо обмана или уловки, которые могли бы квалифицировать инкриминируемое деяние, поскольку операции купли-продажи действительно имели место, поставщики меда действительно были единщиками и продавали свою продукцию.
Это связано с тем, что налоговые органы не оспаривали существование продажи меда, ни сумму, уплаченную, ни отнесение этих покупок к соответствующему налоговому периоду, ни то, что товар был действительно оплачен, ни то, что мед является сырьем для налогоплательщика, оспаривалась только умножение счетов-фактур со стороны поставщиков, которые не могут считаться поддельными.
Следует отметить, что еще одно уголовное дело, связанное с этой темой ("Curuchet, Juan Ernesto" CNAPE, зал "B"), также подтвердило решение предыдущей инстанции о прекращении дела по предполагаемому уклонению от налога на прибыль.
В данном случае Федеральный суд по уголовным делам отклонил кассационную жалобу, поданную тогдашней AFIP, поскольку выбранная налогоплательщиком финансовая схема является одной из форм, предусмотренных законом для получения налоговых льгот без искажения информации, предоставленной налоговым органам, то есть без уловок и обмана (окончательное решение).
Вкратце, это отличное решение, которое углубилось в анализ реального предмета спора, отвергнув аргументы налоговых органов, основанные исключительно на формальных аспектах.
Бухгалтер. Налоговый консультант. Партнер в компании Bertazza, Nicolini, Corti и Ассоциированные.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
Почему взрыв пузыря ИИ может в конечном итоге принести пользу Биткойну?
Manus только что тихо выпустил свою декларацию 2.0
Партнерство премии Джастина Суна с MathDB, возглавляемое профессором Калифорнийского технологического института Тони Юэ Ю, по программе с 50 задачами
CFTC продвигает добровольную регистрацию криптобирж, пока Конгресс застрял
Криптовалюта: Более 10 000 жалоб на ограничения британских банков
AI-агенты запускают мемкоины. Агент MemeToro отвечает на открытый код
Криптовалюта: Токенизация RWA вызывает беспокойство у американских консерваторов
Pump.fun «оптимизированный для зависимости»: что на самом деле говорят внутренние сообщения, упомянутые в суде
Энтони Помплиано: Государства никогда не прекратят печатать деньги! Биткойн, золото и земля получат выгоду в течение 20 лет
Заблокированный стейблкоин: вашего приватного ключа недостаточно
Криптовалюты стремятся интегрироваться в финансы
Лучшие мем-койны сети Ripple: обзор 5 популярных токенов XRPL
Следующий тест ФРС для Биткойна сталкивается с скрытой проблемой в данных об инфляции в США
Крипторынок теряет высоту, терпение становится привычкой – Steady Lads
Как организовать платежи с использованием стейблкоинов в Европе: CASP, PI и EMI?
Почему 22 гиганта с капитализацией в триллион долларов отказываются от "токенизации"?
Rayls соединяет традиционные финансы и децентрализованные финансы

Необходима ли круглосуточная торговля? Анализ реального торгового ритма RWA бессрочных контрактов
Кибератака на GMO в Японии: торговые счета разрушены, GMO Coin сообщает, что не пострадал
Великий план Илона Маска по подрыву новых облачных провайдеров
Отчет Google о доходах 28.10: повлияет ли решение ФРС на акции GOOGL?
Что такое событие делевериджа на криптовалютном рынке? Ликвидации и ADL
Узнайте, что такое делеверидж на криптовалютном рынке: ликвидация и ADL, вводящее в заблуждение снижение открытого интереса, риски хеджирования и проверки перед торговлей.
Неделя впереди: 4 ключевых момента для крипторынка
Приносят ли предсказательные рынки реальную пользу? – Tiger Research
Кто владеет токенизированными акциями? Огромное количество розничных инвесторов, но активы сильно сосредоточены
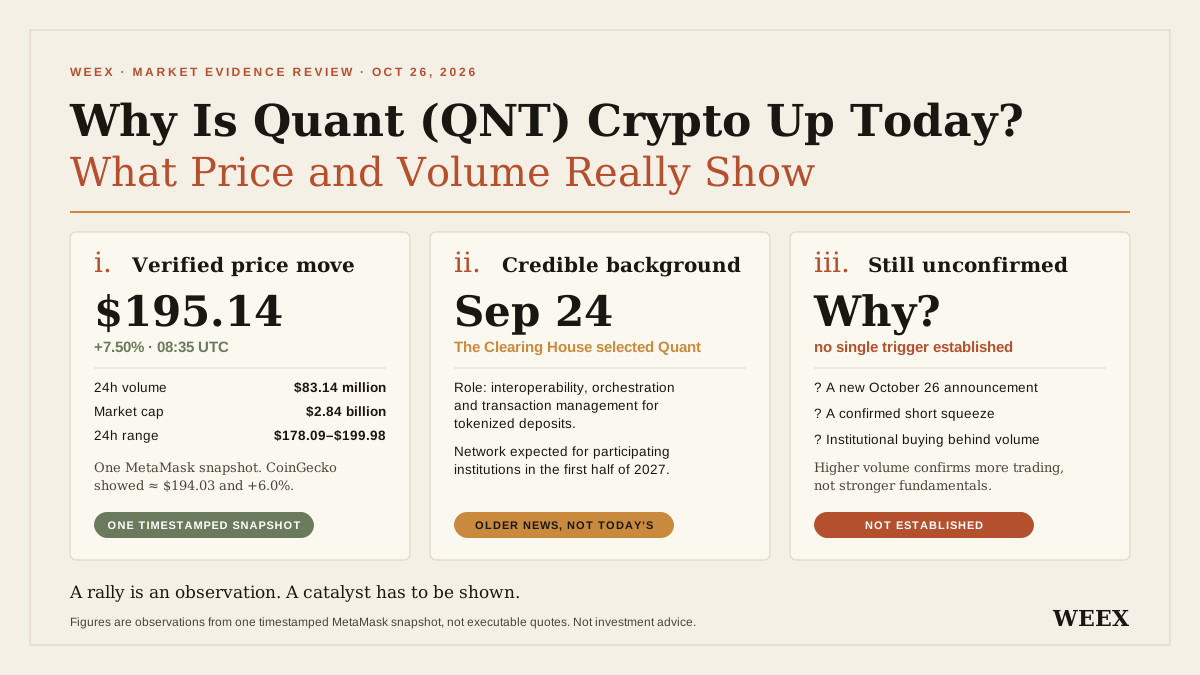
Почему сегодня растет криптовалюта Квант (QNT)? Что на самом деле показывают цена и объем торгов
Почему сегодня растет Квант (QNT)? Изучите данные о цене и объеме торгов, сроки банковского партнерства, предположения о спросе на токен и риски, прежде чем торговать.
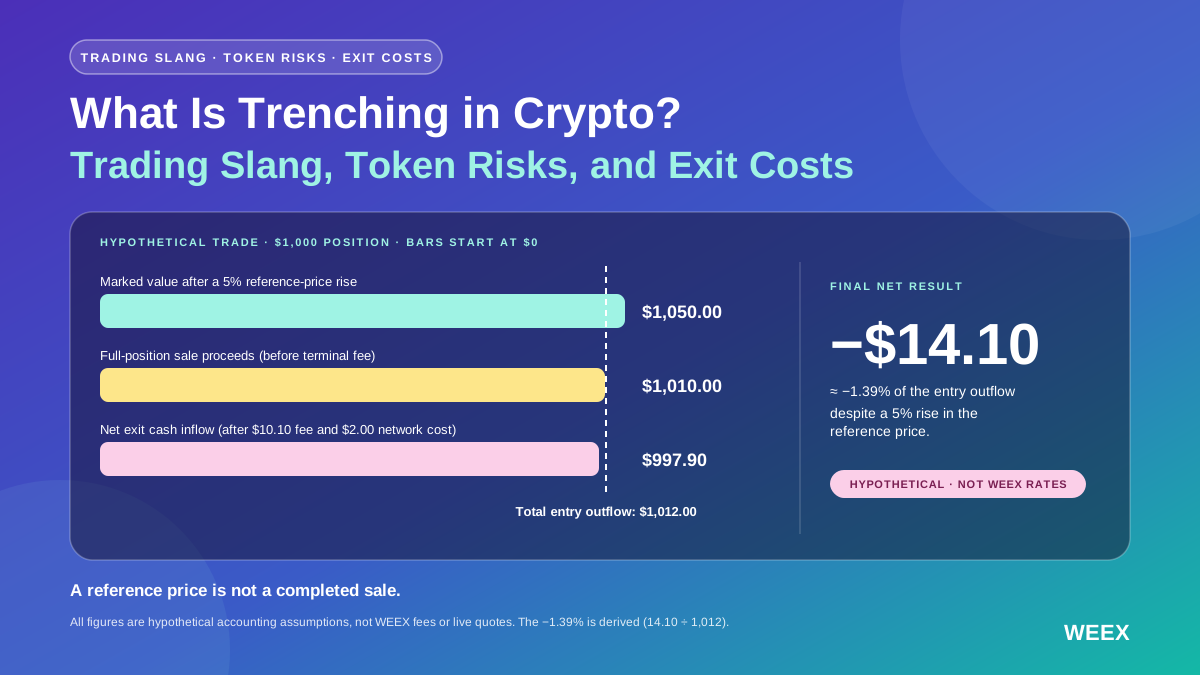
Что такое тренчинг в криптовалюте? Трейдерский сленг, риски токенов и расходы на выход
Что такое тренчинг в криптовалюте? Узнайте о трейдерском сленге, проверке токенов, рисках ликвидности и о том, как растущий токен всё равно может принести убыток после учета торговых расходов.
Flash-кредиты обеспечили два места в управлении: чему учит кража X100 индустрию?
Закон Северной Каролины о возврате средств через криптокиоски: кто имеет право и когда он вступает в силу?
Узнайте о законе Северной Каролины о возврате средств через криптокиоски: дате вступления в силу 01.2027, о том, кто имеет право на возврат, сроках подачи сообщений и документах, которые следует сохранить пострадавшим.
Искусственный интеллект снижает стоимость поиска уязвимостей, криптоиндустрия делится на два лагеря
Почему взрыв пузыря ИИ может в конечном итоге принести пользу Биткойну?
Manus только что тихо выпустил свою декларацию 2.0
Партнерство премии Джастина Суна с MathDB, возглавляемое профессором Калифорнийского технологического института Тони Юэ Ю, по программе с 50 задачами
CFTC продвигает добровольную регистрацию криптобирж, пока Конгресс застрял
Криптовалюта: Более 10 000 жалоб на ограничения британских банков
AI-агенты запускают мемкоины. Агент MemeToro отвечает на открытый код


