
Acciones de Iberdrola: qué vigilar antes del informe de resultados del 21 de octubre

 Prefiérenos en Google


Iberdrola publicará sus próximos resultados trimestrales el 21 de octubre, y la compañía llega a esa fecha con un conjunto concreto de compromisos que su propia gerencia ya dio a conocer.
Iberdrola elevó sus proyecciones para todo el año en su reporte del primer semestre de julio y reafirmó que el crecimiento de la utilidad neta ajustada se ubicaría «cómodamente» por encima de 8% en 2026, según los detalles de la llamada de resultados. La pregunta central antes del reporte de octubre es si las cifras del tercer trimestre mantienen esa trayectoria o introducen el primer problema real en un año que, por lo demás, ha sido sólido.
Qué mostró realmente el primer semestre
Los resultados de Iberdrola del primer semestre de 2026 ofrecen una base clara para lo que el reporte de octubre debe continuar. Según la cobertura de Euronext, la utilidad neta alcanzó 4.34 mil millones de euros entre enero y junio, un aumento de 22% frente a los 3.56 mil millones del mismo periodo del año anterior. El EBITDA ajustado subió 7%, a más de 8 mil millones de euros, y el negocio de redes impulsó específicamente un incremento de 13% dentro de esa cifra, gracias a mayores tarifas y a la adquisición de más activos en las principales geografías de la compañía. Sin considerar la desinversión ya completada en México, el crecimiento de la utilidad neta fue de 8% durante el primer semestre.
El presidente ejecutivo Ignacio Sánchez Galán dijo a los analistas en julio que esperaba que «las dinámicas positivas observadas en el segundo trimestre persistieran durante el resto de 2026». Es un compromiso concreto y registrado públicamente frente al cual se medirá directamente el reporte de octubre. La actividad de inversión también respaldó esa confianza con capital real y no solo con lenguaje de proyecciones: la inversión del primer semestre creció 25%, hasta 7 mil millones de euros, y más de 70% de ese total se dirigió a Reino Unido, Estados Unidos y Brasil, las tres prioridades de crecimiento señaladas por Iberdrola.
Por qué el negocio de redes reguladas merece atención especial
El principal motor de la historia de crecimiento actual de Iberdrola es su segmento de redes, y probablemente seguirá siendo así de cara al reporte de octubre. La gerencia señaló varios factores concretos que respaldan el crecimiento continuo de las redes en el segundo semestre: una base cada vez mayor de activos regulados en los países donde opera; la entrada en vigor del marco RIIO-T3 del Reino Unido, con mejores tarifas desde abril; y la contribución de la interconexión NECEC en Estados Unidos. La compra de Electricity North West en Reino Unido y las mayores tarifas en Estados Unidos se citaron específicamente como factores que ya apoyaron la proyección elevada.
Esto importa porque los negocios de redes tienen un perfil de riesgo fundamentalmente distinto al de las otras operaciones de Iberdrola. Los ingresos de las redes reguladas suelen ser más previsibles y están menos expuestos a las variaciones de los precios de materias primas o a la variabilidad de la generación causada por el clima. Por eso la gerencia ha señalado constantemente este segmento como la base para reafirmar las proyecciones y no como una fuente de incertidumbre. Ver si el reporte de octubre muestra que el crecimiento de las redes continúa a un ritmo similar, o si empieza a depender más de los segmentos de generación y venta minorista, menos previsibles, será una de las señales más claras para evaluar si la proyección anual realmente se mantiene.
Qué aporta al panorama la adquisición en Finlandia
Además del crecimiento orgánico, la adquisición planeada de Caruna por parte de Iberdrola, una empresa finlandesa de redes reguladas, sigue siendo un catalizador concreto que vale la pena monitorear, aunque se espera que la operación cierre hasta el primer trimestre de 2027.
La gerencia describió la adquisición como acumulativa desde el primer día y, según los detalles de la llamada de resultados del primer semestre, proyecta una contribución anual de 7% a la utilidad neta una vez que cierre. Cualquier actualización sobre el calendario de la operación o su avance regulatorio en el reporte de octubre merecería atención directa, porque una operación que se espera que aumente las ganancias de inmediato tiene un peso real en la forma en que los analistas modelan la trayectoria de resultados de Iberdrola para 2027, incluso antes de que cierre.
Precio de --
Por qué el balance merece atención junto con las cifras de ganancias
La deuda neta de Iberdrola subió a 54 mil millones de euros a mediados de año, desde 50.2 mil millones al cierre de 2025, un aumento que la gerencia atribuyó al ritmo elevado de inversión y al reemplazo de un bono híbrido. Este incremento debe evaluarse frente a las métricas crediticias de la empresa: el FFO ajustado sobre la deuda neta ajustada fue de 22.4%, mientras que la deuda neta ajustada sobre el EBITDA ajustado fue de 3.5 veces; la gerencia describió ambos niveles como consistentes con la calificación crediticia BBB+ de Iberdrola. La compañía también reportó 21.5 mil millones de euros de liquidez disponible a mediados de año, suficiente para cubrir aproximadamente 22 meses de necesidades financieras.
Este contexto importa especialmente porque la estrategia de crecimiento de Iberdrola es intensiva en capital por diseño y está construida alrededor de seguir invirtiendo fuertemente en redes reguladas y capacidad renovable, en lugar de conservar un balance más prudente. Hay que revisar si la deuda sigue subiendo a un ritmo similar durante el tercer trimestre y si esa trayectoria continúa siendo compatible con mantener la calificación crediticia actual, en vez de asumir que la tendencia de mediados de año seguirá automáticamente.
Qué señala el dividendo sobre la confianza de la gerencia
Iberdrola aprobó un dividendo por acción de 0.685 euros para el primer semestre, de los cuales 0.427 euros ya se pagaron el 27 de julio; según la cobertura de Morningstar, el dividendo provisional también estuvo 8% por encima del nivel del año anterior. Esta tasa de crecimiento del dividendo coincide con el lenguaje de «al menos 8%» que la gerencia ha utilizado para la proyección de utilidad neta ajustada de todo el año. Esto sugiere que el consejo está dispuesto a respaldar su propia proyección de resultados con un compromiso equivalente de distribución a los accionistas, en vez de tratar ambas decisiones por separado.
Las decisiones sobre dividendos suelen ser más difíciles de revertir con elegancia para la gerencia que una proyección de resultados por sí sola, ya que recortar un dividendo normalmente trae mayores consecuencias reputacionales y de mercado que simplemente quedar un punto porcentual por debajo de una meta de crecimiento. Esa asimetría debe considerarse al evaluar cuánta confianza depositar en la proyección reafirmada de más de 8%: un consejo dispuesto a comprometerse con un crecimiento equivalente del dividendo está señalando una convicción real en esa cifra y no una cifra provisional que espera reducir discretamente después.
Qué podría mover realmente la acción el 21 de octubre
En lugar de tratar la fecha de resultados como un único evento de aprobación o fracaso, es más útil identificar los datos específicos que probablemente importarán más cuando se publique el reporte. Si el crecimiento de la utilidad neta ajustada de los primeros nueve meses se acerca o supera la meta anual de «cómodamente por encima de 8%» fijada en julio, será la prueba más directa de si la confianza de la gerencia se ha mantenido. Cualquier detalle adicional sobre el avance regulatorio de la adquisición de Caruna hacia su cierre previsto en el primer trimestre de 2027 daría a los analistas una base más clara para actualizar sus modelos de resultados de 2027. Asimismo, el movimiento de la deuda neta desde mediados de año frente al nivel de 54 mil millones de euros reportado en julio mostrará si la estrategia de crecimiento intensiva en capital sigue dentro de los límites de sus métricas crediticias declaradas o empieza a presionarlas.
Ninguna de estas preguntas tendrá una respuesta definitiva hasta que se publique el reporte real el 21 de octubre. Los resultados del primer semestre y el lenguaje de proyecciones de la propia empresa ofrecen un punto de referencia específico y fechado —crecimiento de la utilidad neta ajustada cómodamente superior a 8%— que las cifras de octubre confirmarán o complicarán.
Conclusión
Iberdrola llega a su reporte de resultados del 21 de octubre con un conjunto específico de compromisos realizados durante su actualización del primer semestre en julio: crecimiento de la utilidad neta ajustada de 2026 «cómodamente» por encima de 8%, fortaleza continua de su segmento de redes reguladas en Reino Unido, Estados Unidos y Brasil, y un balance que la gerencia describe como consistente con su calificación crediticia actual pese a que la deuda neta subió a 54 mil millones de euros a mediados de año. El aumento del dividendo, en línea con el mismo lenguaje de crecimiento superior a 8%, sugiere que el consejo realmente confía en la proyección y no la trata como una meta flexible. El reporte de octubre determinará si las cifras del tercer trimestre extienden esa trayectoria o presentan la primera prueba genuina de que la proyección anual se mantiene.
Preguntas frecuentes
1. ¿Cuándo reportará Iberdrola sus próximos resultados?
Iberdrola tiene programado reportar sus próximos resultados el 21 de octubre de 2026.
2. ¿Qué proyección dio Iberdrola para el crecimiento de ganancias de todo 2026?
La gerencia reafirmó que el crecimiento de la utilidad neta ajustada de todo el año estaría «cómodamente» por encima de 8%, junto con un aumento del dividendo a una tasa equivalente superior a 8%.
3. ¿Qué impulsó los sólidos resultados de Iberdrola en el primer semestre de 2026?
La utilidad neta aumentó 22% a 4.34 mil millones de euros, impulsada principalmente por el negocio de redes reguladas en Reino Unido, Estados Unidos y Brasil, con apoyo de los aumentos de tarifas y la expansión de la base de activos regulados.
4. ¿Qué es la adquisición de Caruna y cuándo se espera que cierre?
Caruna es una empresa finlandesa de redes reguladas que Iberdrola planea adquirir. Se espera que la operación cierre en el primer trimestre de 2027 y que sea acumulativa para la utilidad neta desde el primer día.
5. ¿Cómo cambió el nivel de deuda de Iberdrola en 2026?
La deuda neta aumentó a 54 mil millones de euros a mediados de año, desde 50.2 mil millones al cierre de 2025. La gerencia atribuyó el incremento al ritmo elevado de inversión y al reemplazo de un bono híbrido.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar
Orden reduce-only de WEEX: qué hace y cuándo se cancela
La bolsa de Taiwán se acerca a los 50.000: ¿puede el TAIEX superar el hito después del feriado?
Cómo gestionar USDT inactivo: las 5 mejores plataformas para generar ingresos pasivos en octubre de 2026
Futuros de UNI: cómo fijar take profit y stop loss tras una subida de 2x
Futuros de QNT: tasa de financiamiento y posiciones largas vs. cortas tras un rally de 4x
¿Es seguro Hyperliquid? Riesgos que debes conocer antes de operar
¿Cómo funciona realmente la minería en Pi Network?
Tasas de interés de la Reserva Federal: por qué Kevin Warsh rompió con Trump por primera vez
Resultados de Micron del 30 de septiembre: tipos de órdenes y TP/SL en perpetuos de MU
Seguridad de las claves API de WEEX: qué puede hacerte aún una clave filtrada
Metaplanet (3350): qué debaten los foros japoneses de inversores minoristas y cómo verificar cada afirmación
¿Qué es GM en BSC? GREEN MORNING se dispara más de 400% tras un supuesto intercambio de memes entre Musk y CZ
Actualización NU7 de Zcash: bloques de 25 segundos y la misma oferta de ZEC de 21M
Acuerdo Hyperliquid-ICE: qué significan los perpetuos de EE. UU. para los holders de HYPE
Banco Fiduciario Nacional de Ripple: qué significa la aprobación de la OCC para XRP
¿Por qué cae Bitcoin hoy? Explicación de la caída de BTC hasta $76K
Hackeo de Binance explicado: qué significa para los usuarios el robo de $6.300 M
Operar CC spot vs. futuros en WEEX: riesgo por el titular de la SEC sobre Canton
¿Cómo comprar USOE? Qué implica acceder a un DEX, qué riesgos presentan la wallet y el contrato, y qué exigiría cotizar en un exchange
¿Es legítimo USOE? Qué afirma el sitio web, qué encontraron las fuentes independientes y qué sigue faltando
Ingresos pasivos con criptomonedas: cuánto genera $1.000 en cada producto de WEEX
NEAR Protocol HSP-029: la emisión máxima baja de 2,5% a 1,6%, pero ¿cuándo entra en vigor el cambio?
¿Qué es USOE (United States Oil Exchange)? Afirmaciones, verificación del contrato y riesgos de liquidez
Precio de BTC por encima de $78.000 tras las elecciones de medio término en EE. UU.: qué está confirmado, qué se movió y qué revisar después
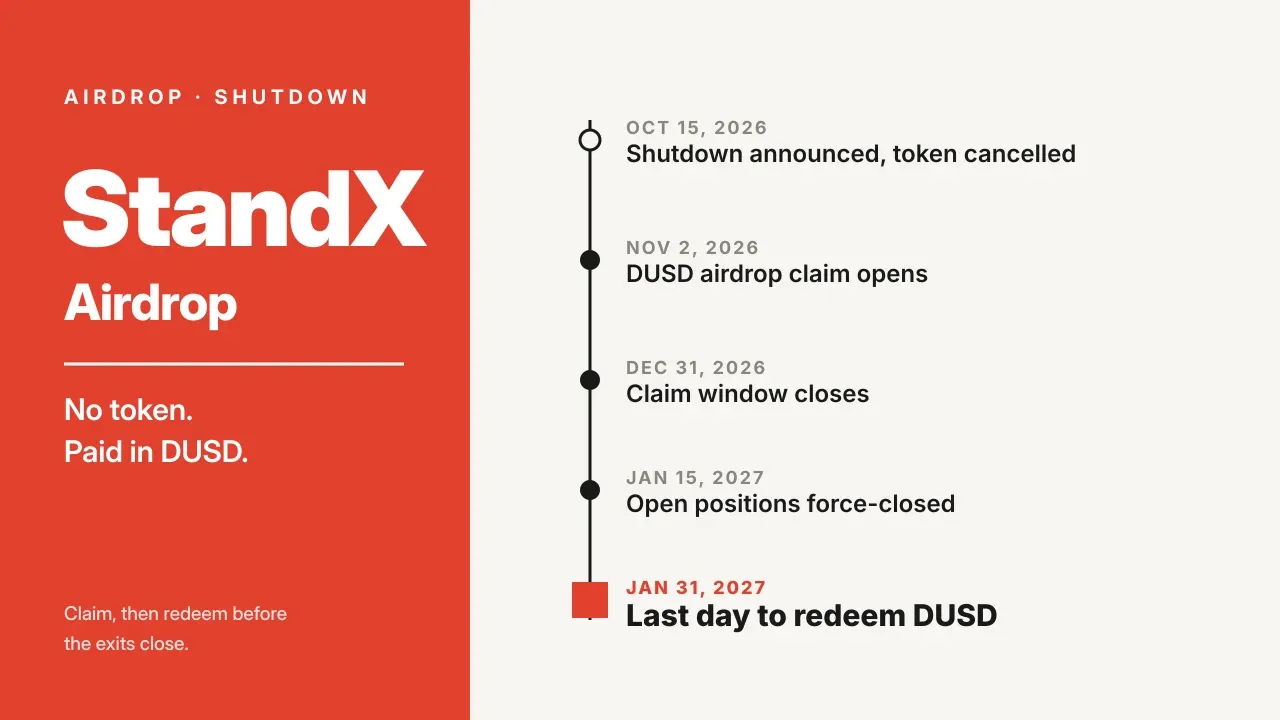
Airdrop de StandX: reclama tus DUSD y canjéalos antes del 31/01
Recompensas WXT, temporada 9: cómo reclamar tu parte de 660,000 WXT
Guía de recompensas de WEEX: tareas de Lucky Eggs, premios y un plan de 22 días
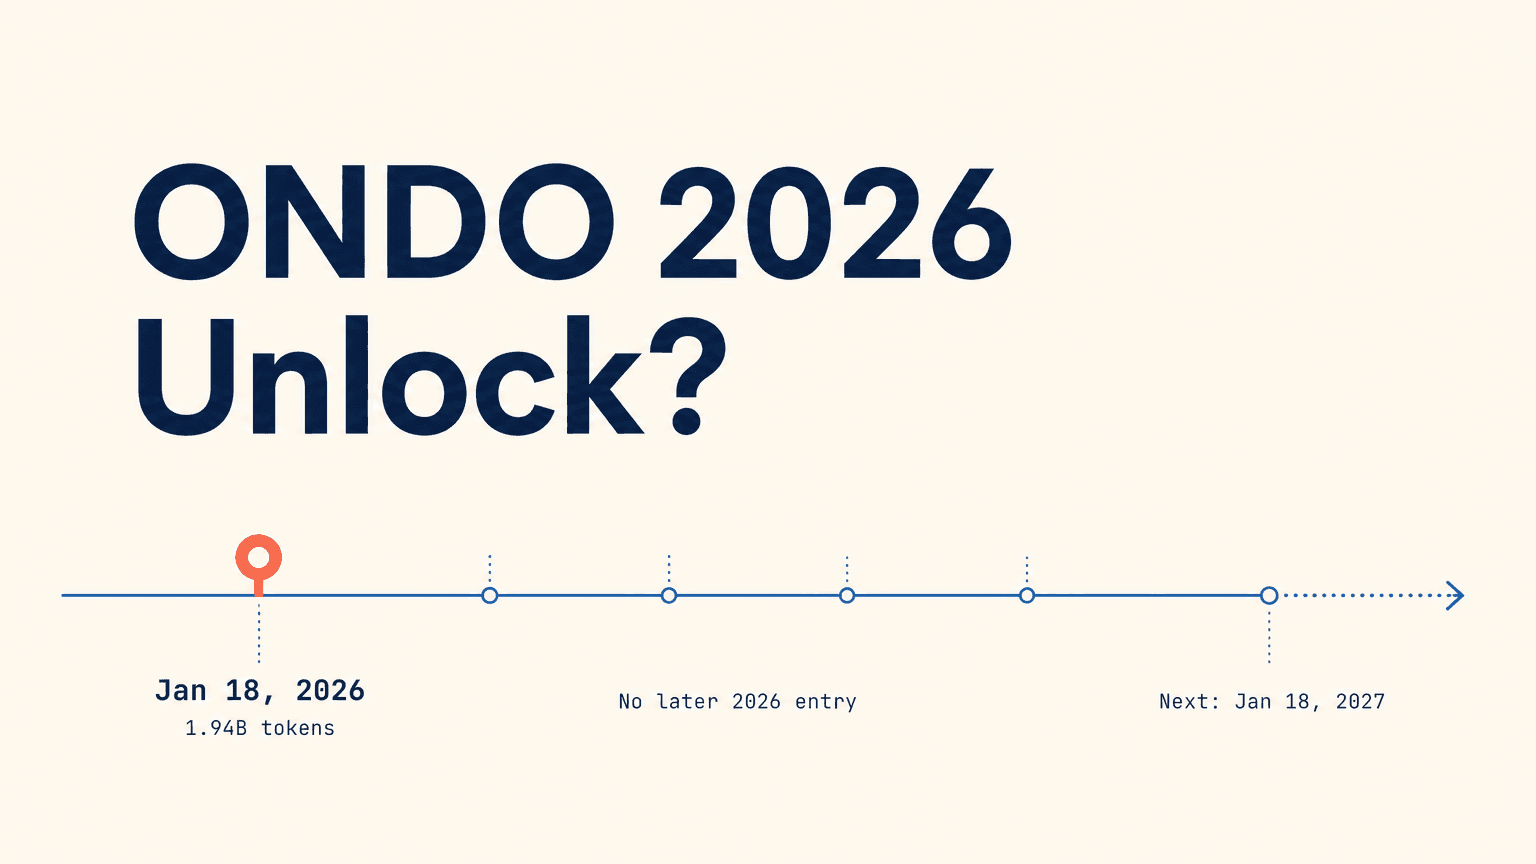
Calendario de desbloqueo del token ONDO 2026: ¿Habrá otro desbloqueo este año?
Informe del incidente de Binance: la cadena reportada y qué revisar en tu cuenta
¿Qué es la criptomoneda Project Cortex (XTX)? Cómo identificar el token detrás del nombre en tendencia
Orden reduce-only de WEEX: qué hace y cuándo se cancela
La bolsa de Taiwán se acerca a los 50.000: ¿puede el TAIEX superar el hito después del feriado?
Cómo gestionar USDT inactivo: las 5 mejores plataformas para generar ingresos pasivos en octubre de 2026
Futuros de UNI: cómo fijar take profit y stop loss tras una subida de 2x
Futuros de QNT: tasa de financiamiento y posiciones largas vs. cortas tras un rally de 4x
¿Es seguro Hyperliquid? Riesgos que debes conocer antes de operar


