Impuesto neerlandés a las criptomonedas del 36%: por qué las billeteras tributan distinto que los ETF

 Prefiérenos en Google


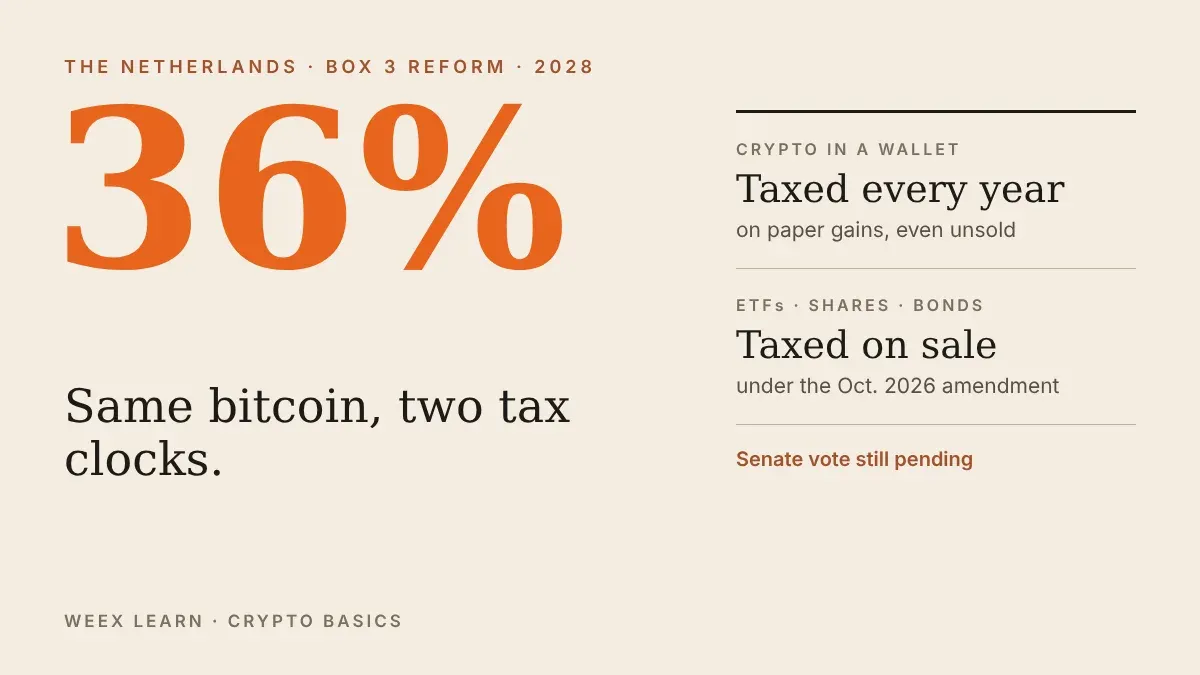
Países Bajos planea gravar los rendimientos reales de inversión en Box 3 con una tasa fija de 36% a partir del 1 de enero de 2028. Sin embargo, según la enmienda preliminar del gabinete del 2 de octubre de 2026, las criptomonedas que mantengas directamente seguirían tributando cada año por las ganancias que aún no hayas hecho efectivas. En cambio, las acciones, los bonos, los ETF y las opciones pasarían a un sistema que grava las ganancias solo cuando vendes. Esa diferencia, y no la tasa anunciada de 36%, es lo que deberían tener en cuenta los titulares neerlandeses de criptomonedas.
El proyecto de ley todavía no es ley. La Cámara de Representantes neerlandesa aprobó la Ley de Rendimiento Real en Box 3 en 02/2026, pero el Senado (Eerste Kamer) aún no ha votado. Cuando quedó claro que algunas partes del proyecto no contaban con el apoyo del Senado, el gabinete envió la enmienda preliminar, conocida como novelle, al Consejo de Estado para que emitiera una opinión urgente. En una reunión del 5 de octubre, la comisión de finanzas del Senado cuestionó el ritmo del proceso.
El sistema actual seguirá vigente hasta 2028. Para 2026, la autoridad tributaria presume un rendimiento de 6,00% sobre las inversiones y otros activos, incluidas las criptomonedas, y grava ese rendimiento presunto con una tasa de 36%, aunque existe la opción de demostrar que el rendimiento real fue menor. Para 2027, la enmienda propone un rendimiento presunto de 7,87% para otros activos y una exención fiscal de €30.846; ambas medidas siguen siendo propuestas.
Cómo funcionaría el impuesto de 36% sobre las ganancias no realizadas de criptomonedas
Según la versión aprobada por la Cámara, el resultado imponible es el cambio de valor de tus activos de Box 3 durante el año más cualquier ingreso, menos un rendimiento exento de impuestos de €1.800. No es necesario vender nada para que una ganancia cuente. Así se vería el cálculo para un solo bitcoin, usando precios ilustrativos en euros:
- 1 de enero de 2028: 1 BTC con un valor de €60.000.
- 31 de diciembre de 2028: el mismo 1 BTC con un valor de €75.000, lo que representa una ganancia no realizada de €15.000.
- Rendimiento imponible: €15.000 menos la exención de €1.800, es decir, €13.200.
- Impuesto a pagar: 36% de €13.200, o €4.752, pagaderos aunque todavía conserves la moneda.
Si no tienes dinero reservado, pagar esa cuenta implica vender alrededor de 0,063 BTC al precio de cierre del año. Ahora supongamos que el bitcoin baja a €50.000 para fines de 2029. Tendrías una pérdida no realizada de €25.000. Según la versión aprobada por la Cámara, las pérdidas superiores a €500 pueden trasladarse a años posteriores para compensar ganancias futuras, pero no recuperarías los €4.752. Ese es el problema de liquidez al que vuelven una y otra vez los críticos: hay que pagar impuestos sobre un valor que puede desaparecer antes de que llegues a obtenerlo.
Por qué las criptomonedas en billeteras reciben un trato distinto al de los ETF de criptomonedas
La enmienda de octubre establece una diferencia basándose en la definición legal de instrumento financiero de la Ley neerlandesa de Supervisión Financiera. Los instrumentos incluidos en esa lista, como acciones, bonos, ETF y opciones, pasarían a un modelo de ganancias de capital a partir de 2028, con impuestos al momento de la venta. Las criptomonedas que se mantienen en una billetera o en un exchange no son instrumentos financieros según esa ley, por lo que seguirían sujetas al impuesto anual sobre las ganancias no realizadas, que se espera que continúe hasta alrededor de 2030.
El efecto práctico es extraño. Dos residentes neerlandeses con la misma exposición al bitcoin podrían pagar impuestos en momentos diferentes, según el vehículo de inversión que utilicen. Quien tenga BTC en una billetera pagaría cada año por las ganancias no realizadas. Quien tenga un producto cotizado de criptomonedas a través de un bróker solo pagaría al venderlo, siempre que el producto califique como instrumento financiero.
Esta diferencia ha generado críticas. El expediente público del proyecto de ley en el Senado muestra una serie de cartas enviadas por ciudadanos entre fines de septiembre y el 10 de octubre de 2026; muchas objetan el trato desigual a las criptomonedas y los metales preciosos. La pregunta pendiente es si el Senado aceptará esta diferencia o presionará para que las criptomonedas también se incluyan en el grupo que tributa al vender.
Qué pueden hacer los titulares neerlandeses de criptomonedas antes de 2028
Esto no es asesoría fiscal y las reglas aún pueden cambiar. Aun así, hay algunos pasos que conviene seguir, independientemente de cuál versión se apruebe:
- Lleva registros claros desde ahora. Anota el valor de cada activo el 1 de enero de cada año y guarda los comprobantes de compra. Un impuesto anual basado en la valoración a mercado depende de que puedas justificar los valores iniciales y finales.
- Reserva un fondo en efectivo. Si se aplica el modelo anual, un buen año puede generar una cuenta de impuestos sin generar efectivo. Considera que ya debes una parte de cualquier ganancia.
- No cambies la estructura de tus inversiones con apuro. Pasar de monedas a un ETP tiene costos, como comisiones y diferencias de seguimiento, y la ley definitiva podría darles el mismo trato.
- Prepárate para más reportes. Las reglas DAC8 de la UE exigen que los proveedores de servicios de criptomonedas informen los datos de sus clientes a las autoridades fiscales a partir de 2026, por lo que las tenencias en exchanges serán cada vez más visibles.
- Haz los cálculos. Una estimación rápida con la calculadora de impuestos de Bitcoin de WEEX, que incluye una sección sobre Países Bajos en sus notas, ayuda a calcular cuánto podrías pagar. Consulta los valores actuales en la página del precio de Bitcoin.
Precio de --
Qué sigue para la reforma neerlandesa de Box 3
Los próximos pasos son de procedimiento, no acontecimientos del mercado. El Consejo de Estado debe emitir su opinión sobre la enmienda. Luego, el gabinete tendrá que presentar la enmienda al Parlamento. Solo entonces podrá votar el Senado sobre el paquete completo, y el 1 de enero de 2028 sigue siendo la fecha prevista de inicio. El umbral de exención fiscal también sigue en negociación.
La mejor interpretación es que la tasa de 36% está prácticamente definida, pero el tratamiento de las criptomonedas no. Para quienes tienen grandes ganancias no realizadas, el resultado de ese último debate importa más que cualquier variación mensual del precio.
Preguntas frecuentes
1. ¿Cuándo empieza el impuesto neerlandés sobre las ganancias no realizadas de criptomonedas?
La fecha prevista es el 1 de enero de 2028. La Cámara aprobó el proyecto de ley en 02/2026, pero el Senado aún no ha votado y hay una enmienda pendiente, así que tanto la fecha de inicio como los detalles pueden cambiar.
2. ¿Se grava cada año el 36% del valor de las criptomonedas?
No. El 36% se aplica al rendimiento del año, es decir, al cambio de valor más los ingresos, menos un rendimiento exento de impuestos. Si en un año no obtienes ganancias, esta parte del sistema no genera impuestos.
3. ¿Un ETF de bitcoin tributaría distinto al bitcoin en una billetera?
Según la enmienda de 10/2026, sí. Los instrumentos financieros cotizados, como los ETF, tributarían al venderse a partir de 2028, mientras que las criptomonedas mantenidas directamente seguirían sujetas a impuestos anuales sobre las ganancias no realizadas hasta alrededor de 2030.
4. ¿Cómo tributan las criptomonedas en Países Bajos en 2026?
Las criptomonedas se incluyen en Box 3. Para 2026, la autoridad tributaria presume un rendimiento de 6,00% sobre otros activos y lo grava con una tasa de 36%. Puedes demostrar que tu rendimiento real fue menor si ese fue el caso.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar
Recompensas WXT, temporada 9: cómo reclamar tu parte de 660,000 WXT
MSCI vs. Strategy: qué implica para BTC la decisión sobre el índice del 11 de noviembre
¿Qué es GM en BSC? GREEN MORNING se dispara más de 400% tras un supuesto intercambio de memes entre Musk y CZ
Actualización NU7 de Zcash: bloques de 25 segundos y la misma oferta de ZEC de 21M
Acuerdo Hyperliquid-ICE: qué significan los perpetuos de EE. UU. para los holders de HYPE
Banco Fiduciario Nacional de Ripple: qué significa la aprobación de la OCC para XRP
¿Por qué cae Bitcoin hoy? Explicación de la caída de BTC hasta $76K
Hackeo de Binance explicado: qué significa para los usuarios el robo de $6.300 M
Operar CC spot vs. futuros en WEEX: riesgo por el titular de la SEC sobre Canton
¿Cómo comprar USOE? Qué implica acceder a un DEX, qué riesgos presentan la wallet y el contrato, y qué exigiría cotizar en un exchange
¿Es legítimo USOE? Qué afirma el sitio web, qué encontraron las fuentes independientes y qué sigue faltando
Ingresos pasivos con criptomonedas: cuánto genera $1.000 en cada producto de WEEX
NEAR Protocol HSP-029: la emisión máxima baja de 2,5% a 1,6%, pero ¿cuándo entra en vigor el cambio?
¿Qué es USOE (United States Oil Exchange)? Afirmaciones, verificación del contrato y riesgos de liquidez
Precio de BTC por encima de $78.000 tras las elecciones de medio término en EE. UU.: qué está confirmado, qué se movió y qué revisar después
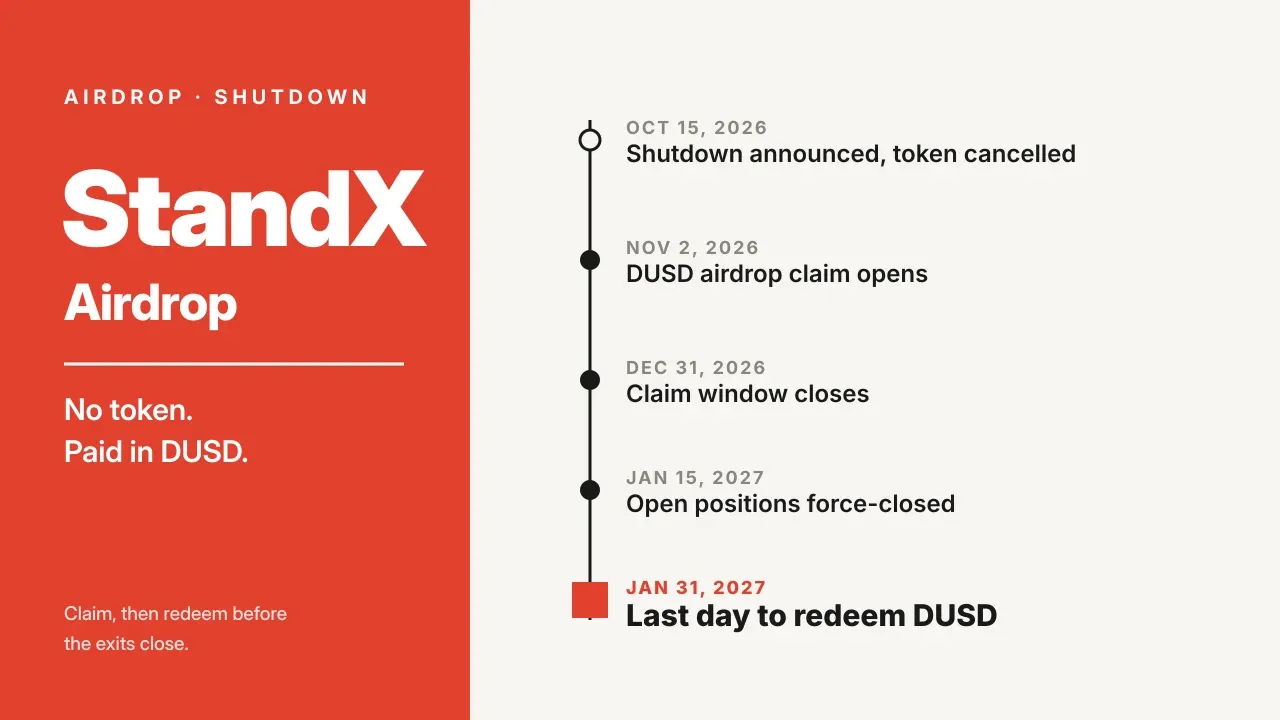
Airdrop de StandX: reclama tus DUSD y canjéalos antes del 31/01
Guía de recompensas de WEEX: tareas de Lucky Eggs, premios y un plan de 22 días
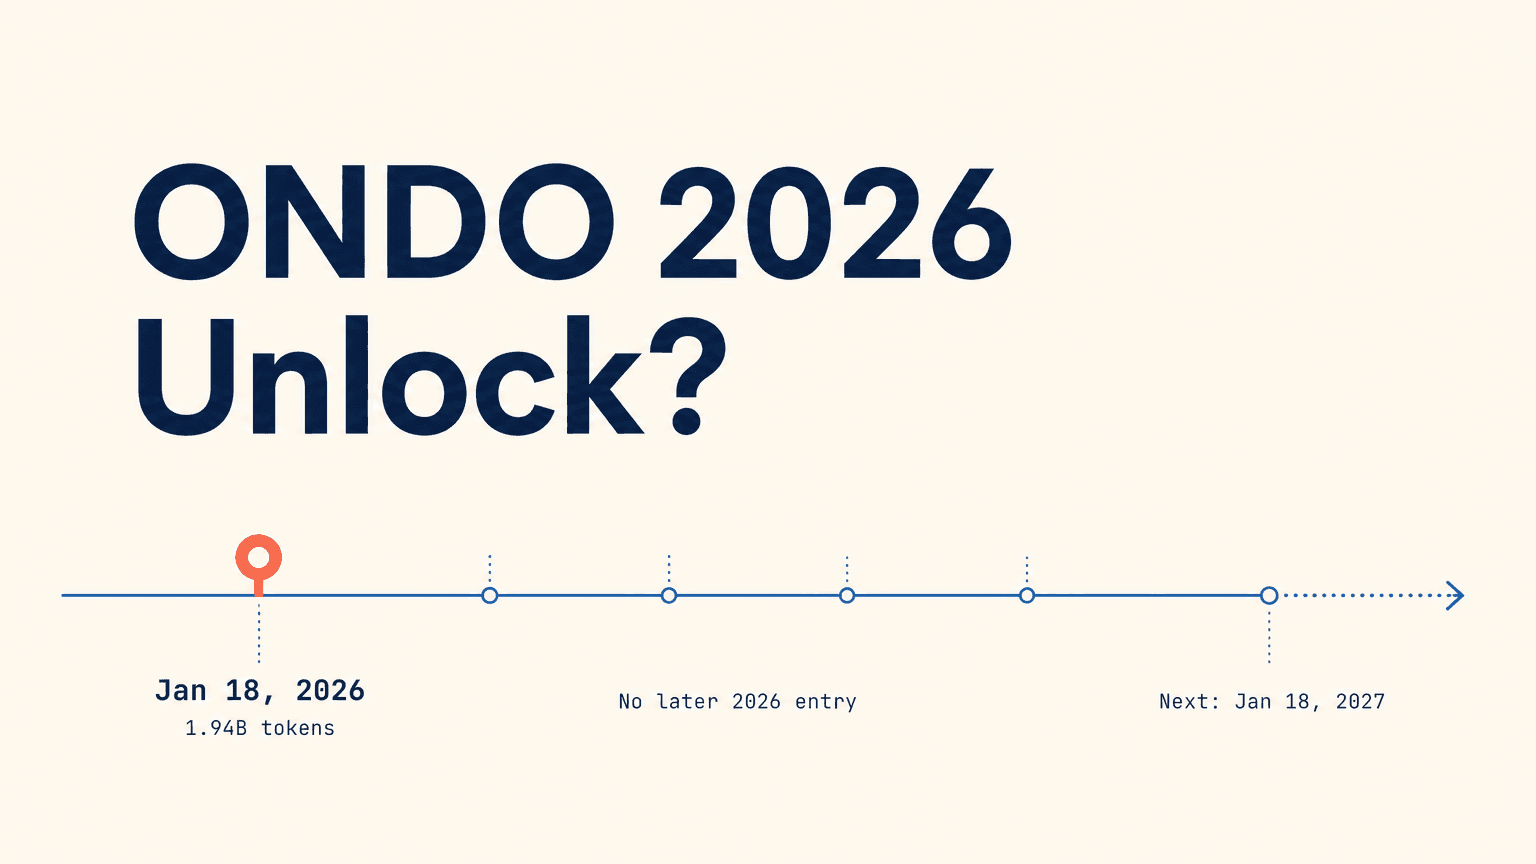
Calendario de desbloqueo del token ONDO 2026: ¿Habrá otro desbloqueo este año?
Informe del incidente de Binance: la cadena reportada y qué revisar en tu cuenta
¿Qué es la criptomoneda Project Cortex (XTX)? Cómo identificar el token detrás del nombre en tendencia
¿United States Oil Exchange (USOE) realmente está respaldado por petróleo? Afirmaciones sobre reservas y derechos de los titulares de tokens
USDC vs. USDT: tasas de interés en 2026, ¿qué stablecoin genera más?
Acciones de AAPL tras resultados: por qué cayeron las de Apple pese a ingresos récord y qué significa la guía de márgenes
Reunión del FOMC 12/2026: fecha, calendario y qué saber antes de la decisión sobre las tasas
Cómo operar con oro para principiantes: formas de obtener exposición al oro, costos que debes conocer y errores comunes que debes evitar
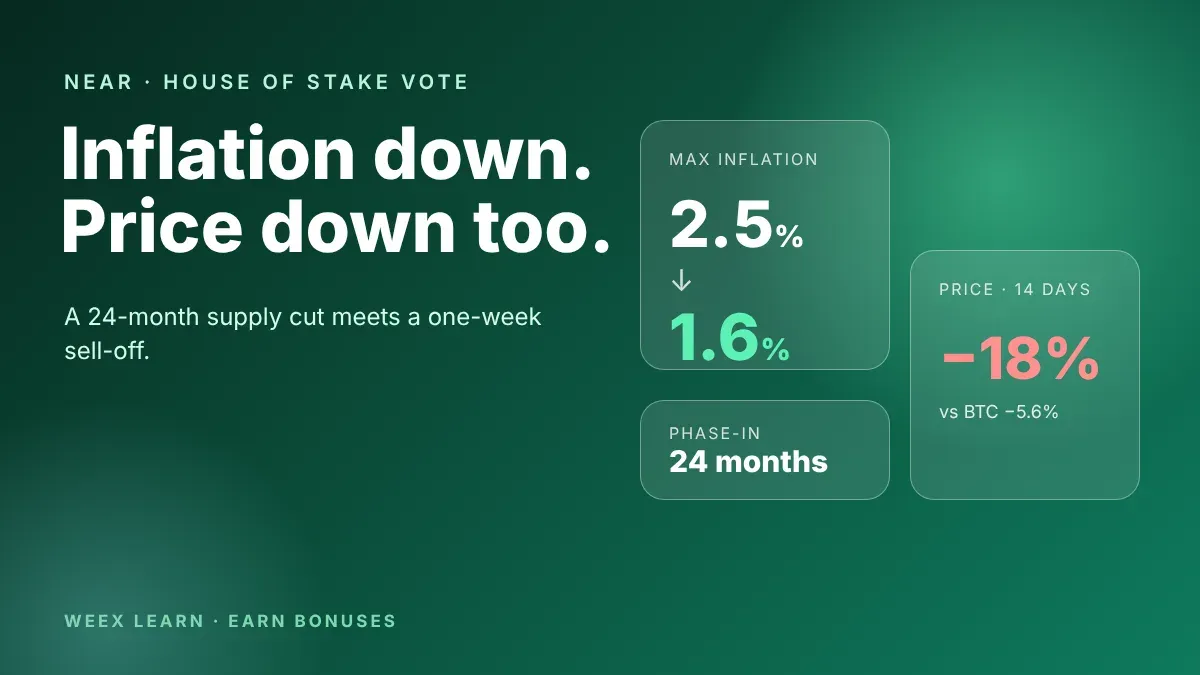
NEAR: recorte de la inflación a 1,6%; por qué el precio cayó de todos modos esta semana
Colapso del token FUN: cómo un pool de $16K permitió a un hacker hundir una criptomoneda de 2017
Disputa por las subvenciones de Zcash: por qué una tesorería de $125M divide a los holders de ZEC
Caída del token AXIS: ¿Venta de insiders o acuerdo OTC incumplido? Las pruebas
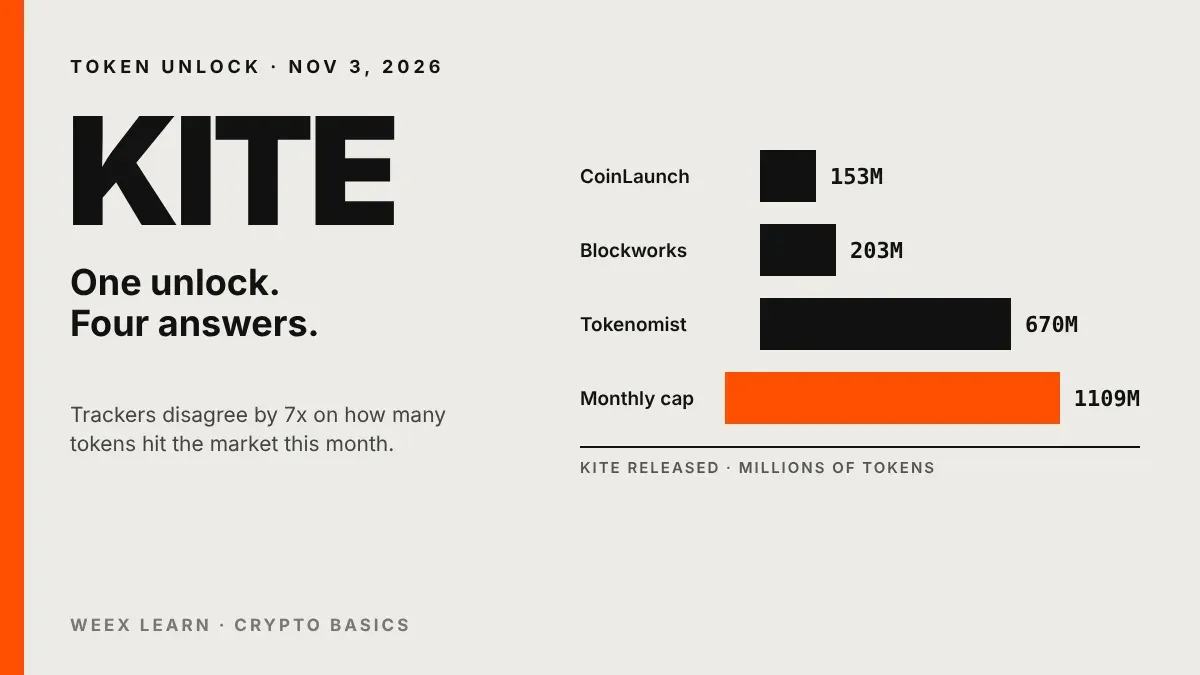
Desbloqueo de KITE: por qué los rastreadores discrepan sobre la liberación del 3 de nov.
Recompensas WXT, temporada 9: cómo reclamar tu parte de 660,000 WXT
MSCI vs. Strategy: qué implica para BTC la decisión sobre el índice del 11 de noviembre
¿Qué es GM en BSC? GREEN MORNING se dispara más de 400% tras un supuesto intercambio de memes entre Musk y CZ
Actualización NU7 de Zcash: bloques de 25 segundos y la misma oferta de ZEC de 21M
Acuerdo Hyperliquid-ICE: qué significan los perpetuos de EE. UU. para los holders de HYPE
Banco Fiduciario Nacional de Ripple: qué significa la aprobación de la OCC para XRP
Contenido
Monedas populares
Últimos artículos