
Глубокий исследовательский отчет о блокчейн-индустрии от 1kx: кто на самом деле зарабатывает?

 Оценить в Google


Автор: Исследовательская команда 1kx Capital
Составлено: Shenchao TechFlow
Введение от Shenchao: После пикового бума в 2024-2025 годах блокчейн-индустрия переживает глубокую переоценку ценности. Известное европейское криптоинвестиционное учреждение 1kx Capital провело всесторонний анализ реальных финансовых данных, охватывающих более 2600 цепочных протоколов и более 100 публичных компаний. Несмотря на то, что общий доход на цепочке снизился на 28% по сравнению с прошлым годом из-за падения цен на криптовалюту, общий доход всей отрасли по-прежнему ожидается на уровне около 100 миллиардов долларов США в течение года.
Более фундаментальный структурный прорыв происходит под поверхностью: примеры использования реальных активов (RWA), предсказательных рынков, криптоплатежных карт и институциональных цепочных бизнесов, доходы от которых в 2026 году значительно вырастут до 30% от общего объема всей отрасли, и в третьем квартале впервые в истории превзойдут общий доход от базовой инфраструктуры блокчейна. Цепочная экономика стремительно избавляется от единственной зависимости от чисто спекулятивных сборов за газ.
На уровне ценообразования на капитальном рынке отрасль переживает знаковое логическое переворот: распределение реальной ценности среди держателей токенов (дивиденды и выкуп) становится единственным ключевым альфа-фактором, который превзойдет биткойн в 2026 году, индекс дивидендных токенов за год демонстрирует 82% прибыли. Когда оценка протоколов прикладного уровня постепенно приближается к коэффициенту продаж традиционных публичных компаний, блокчейн завершает ключевой переход от пузырькового бума к зрелости денежного потока.
Общий доход блокчейн-индустрии, ключевые движущие факторы и источники дохода, тенденции изменений в сегментах и глубокие выводы о оценке активов.
Ключевые моменты
Общий доход всей блокчейн-индустрии снизился на 28% по сравнению с прошлым годом, что в основном соответствует общему падению на 30% на вторичном рынке криптовалют, но в 2026 году общий доход по-прежнему ожидается на уровне около 100 миллиардов долларов США.
В отличие от общего падения рынка, доходы от институционального принятия и примеров использования реальной экономики в 2026 году растут до 30% от общего объема всей отрасли; в третьем квартале доходы от примеров использования реальной экономики впервые в истории превзошли доходы от базовой инфраструктуры блокчейна.
Публичные компании в настоящее время захватывают 16% дохода всей блокчейн-индустрии, что значительно выше 7% в 2022 году; концентрация доходов в отрасли крайне высока, но для цепочных протоколов положение лидеров по доходам в каждом сегменте постоянно меняется.
Распределение дивидендов среди держателей токенов становится основной темой вознаграждений на вторичном рынке в 2026 году: индекс дивидендных токенов с начала года демонстрирует 82% избыточной доходности. Оценочные множители приложений, выплачивающих дивиденды, в настоящее время сравнялись с традиционными публичными компаниями, только базовая инфраструктура публичных цепочек по-прежнему сохраняет очень высокую премию по коэффициенту продаж.
С учетом вышеупомянутых структурных тенденций, доходы отрасли, вероятно, постепенно начнут восстанавливаться; три ключевых темы, которые стоит внимательно отслеживать в будущем, включают: растущую ценность данных на цепочке, потенциальную неопределенность влияния искусственного интеллекта на доходы на цепочке и глубокую интеграцию характеристик токенов и традиционных акций.
Рисунок: График общего дохода блокчейна за год и прогноз на 2026 год на уровне 100 миллиардов долларов.
Рисунок: Структура доходов от институционального принятия и связанных с реальной экономикой примеров использования, выросшая до 30%.
Рисунок: Сравнение индекса дивидендных токенов, значительно превзошедшего биткойн и основные активы.
Энтузиазм, зрелость и более широкое распространение
В нашем исследовательском отчете о доходах в отрасли 2025 года "От энтузиазма к зрелости" мы указывали, что резкое снижение базовых транзакционных издержек позволило верхним приложениям расширять масштаб пользовательских платежей, в то время как доля базовых публичных цепочек в общем доходе отрасли продолжает сокращаться.
В 2026 году, несмотря на общее снижение доходов в отрасли из-за падения цен на криптовалюту, эти две глубокие тенденции продолжают стабильно развиваться.
Под внешним проявлением снижения доходов всей отрасли происходит историческая реорганизация структуры доходов: традиционное принятие и более широкие примеры использования реальной экономики в 2026 году в совокупности создают 30% общего дохода всей отрасли.
Из них институциональные клиенты и держатели токенов вносят 12% доли, а токенизированные реальные активы (RWA), криптоплатежи и предсказательные рынки в совокупности вносят 18%. В третьем квартале 2026 года доходы последних впервые в истории превзошли общий доход от инфраструктуры публичных цепочек.
Реальные бизнес-примеры сосредоточены в областях, которые традиционная финансовая структура не может удовлетворить (например, круглосуточная токенизированная торговля акциями США, предварительное IPO и ценообразование), а также в традиционных отраслях, где комиссии посредников легко могут быть сокращены технологиями (например, сети расчетов по банковским картам и традиционные азартные игры).
В то же время традиционные публичные компании полностью углубляют свою стратегическую интеграцию в экосистему блокчейна, и их доля в доходах отрасли в 2026 году стабильно увеличилась до 16%.
Связь между годовыми доходами блокчейна и ценами биткойна
Этот отчет систематически интегрирует данные о реальном времени более 2600 цепочных протоколов по состоянию на третий квартал 2026 года, финансовые отчеты более 100 публичных компаний, а также детальные исследовательские данные о непубличных частных предприятиях.
Отчет направлен на создание полной картины глобальной блокчейн-экономики: глубокий анализ ее драйверов роста и источников дохода, оценка передовых изменений в различных сегментах и обсуждение глубокого переосмысления ее системы оценки цифровых активов.
Цена --
Что такое доходы блокчейна и каков их реальный объем?
Рисунок: Определение, область учета и общий обзор доходов блокчейн-индустрии.
Из-за общего падения на 30% на вторичном рынке криптовалют, общий доход всей блокчейн-индустрии в 2026 году снизился на 28% по сравнению с прошлым годом, но общий доход по-прежнему ожидается на уровне около 100 миллиардов долларов США.
Годовой общий доход всей отрасли может достичь 100 миллиардов долларов
В 2025 году общий доход блокчейн-индустрии достиг примерно 140 миллиардов долларов, приблизившись к рекорду, установленному в историческом бычьем рынке 2021 года. Большинство доходов всей отрасли по-прежнему сильно привязано к изменениям цен на вторичном рынке криптоактивов.
В 2026 году общий доход блокчейн-индустрии снизился на 28% по сравнению с прошлым годом, что в основном соответствует падению средней цены биткойна. Если рассматривать общий объем рынка криптовалют, то общий доход отрасли фактически остается на уровне прошлого года.
Согласно данным за первые три квартала 2026 года, общий доход всей отрасли ожидается на уровне около 100 миллиардов долларов.
Структура доходов блокчейна: около 50-60% составляют пользовательские платежи, 40-50% — другие доходы
С 2021 года структура общего дохода блокчейн-индустрии в основном сосредоточена на трех основных источниках:
Первый источник — это сборы за транзакции, которые пользователи платят напрямую на цепочке, например, сборы за децентрализованный обмен токенов на Uniswap, эти данные открыты и могут быть получены в реальном времени через цепочные данные.
Второй источник — это сборы за услуги, которые пользователи платят вне цепочки, например, комиссии за сделки, взимаемые централизованными биржами, такими как Binance; эти данные нельзя напрямую вывести из цепочных транзакций.
Третий источник — это другие производные доходы, такие как доход от майнинга биткойнов PoW (по сути, косвенная выплата через инфляционное размывание для держателей токенов) или доход от процентов, получаемых такими учреждениями, как Circle, за счет размещения резервов стейблкоинов в государственных облигациях США. Большинство из этих данных можно оценить на основе объема активов на цепочке.
В последние годы соотношение между прямыми платежами пользователей и производными доходами оставалось относительно стабильным. Однако между ними существует принципиальное различие: производные доходы в значительной степени зависят от цен на вторичном рынке активов (из которых почти половина — это вознаграждения за майнинг и стейкинг) и внешней традиционной макроэкономической среды.
DeFi и финансы занимают ведущие позиции, доля доходов от инфраструктуры блокчейна постепенно снижается
Рисунок: Доля доходов от DeFi и финансовых сегментов продолжает расти, а доля доходов от инфраструктуры блокчейна сокращается.
С 2022 года доля доходов от DeFi и широких финансовых услуг в отрасли продолжает расти и в 2026 году официально достигает абсолютного доминирования в две трети.
В то же время доля доходов от инфраструктуры публичных цепочек продолжает сокращаться. С расширением Ethereum L2 и широким распространением высокопроизводительных публичных цепочек абсолютные сборы за транзакции, выплачиваемые на базовом уровне, значительно сократились с пиковых значений 2021 года.
Распределение доходов по сегментам: DeFi и финансы составляют 66%, инфраструктура — 22%
В 2026 году DeFi и финансовые сегменты в совокупности создали около 65 миллиардов долларов дохода, большая часть из которых была получена за счет платежей пользователей вне цепочки.
Из этих 65 миллиардов долларов централизованные биржи и платформы производных финансов составили 42%, услуги управления активами и ETF составили 7%, предсказательные рынки составили 6%, сборы за транзакции, оплаченные пользователями на цепочке, составили 13%, а другие производные доходы, такие как проценты от резервов стейблкоинов в государственных облигациях, составили 29%.
Доходы от инфраструктуры блокчейна в 2026 году составили около 22 миллиардов долларов, что является историческим минимумом с 2020 года. Пользователи фактически платят за сборы за транзакции на цепочных биржах, которые в настоящее время составляют менее 3% от общего дохода всей отрасли.
Остальные сегменты в совокупности создали около 12 миллиардов долларов дохода, из которых потребительские приложения составляют наибольшую долю, около 9%.
DeFi и финансы снизились на 16%: централизованные биржи и сборы за транзакции на цепочке снизились больше всего
Рисунок: Изменение доходов централизованных бирж и сборов за транзакции на цепочке по сравнению с прошлым годом и снижение доходов в различных сегментах.
Платежи пользователей вне сети в целом снизились на 18%, при этом традиционные области, чувствительные к ценам на криптовалюту, показали наибольшее снижение: комиссии централизованных бирж упали на 25% (составляя около 65% от всех внебиржевых платежей), комиссии за управление активами и хранение снизились на 34%, а доходы от брокерских услуг также упали на 34%.
Тем не менее, доходы от централизованных финансовых услуг (CeFi), ориентированных на учреждения, выросли на 12%; рынок прогнозов переживает бурный рост, доходы Kalshi и Polymarket за первое полугодие выросли с менее чем 50 миллионов долларов до более чем 1,5 миллиарда долларов.
Доходы от производных финансовых инструментов в целом немного снизились на 2%. Процентные доходы от резервов государственных облигаций у эмитентов стейблкоинов, таких как Tether и Circle, выросли на 10%; однако вознаграждения для майнеров, управляющих активами и поставщиков услуг стейкинга упали на 9%.
Платежи пользователей на блокчейне в целом снизились на 31%. Комиссии DEX (децентрализованных бирж) упали вдвое по сравнению с прошлым годом (снижение на 50%); доходы от бессрочных контрактов DEX, опираясь на активы RWA, выросли на 14%; доходы от кредитных протоколов остались на уровне первого полугодия, но во втором квартале упали на 46%.
Количество транзакций на блокчейне продолжает расти, но общие комиссии за транзакции упали вдвое
На графике: количество транзакций на блокчейне достигло рекорда, в то время как общая сумма комиссий за транзакции значительно снизилась.
Доходы от базовой инфраструктуры блокчейна в целом упали на 39% по сравнению с прошлым годом, и его внутренняя структура переживает фундаментальные изменения.
Из-за падения цен на криптовалюту вознаграждения за стейкинг и PoW-майнинг значительно снизились, и в настоящее время они составляют около 90% от общего дохода инфраструктуры (из которых около половины приходятся на вознаграждения за блоки биткойнов).
В то же время комиссии за транзакции на публичных блокчейнах снизились вдвое по сравнению с прошлым годом. Однако за падением транзакционных сборов стоит ожидаемое увеличение общего количества транзакций на блокчейне, которое, как ожидается, установит новый исторический рекорд, увеличившись на 18% по сравнению с прошлым годом.
Общее количество активных пользователей в сети (MAU) стабильно составляет около 200 миллионов, что не только значительно превышает уровень перед бычьим рынком 2024 года, но и подтверждает неизбежный закон, изложенный в нашем исследовательском отчете 2025 года и теории "стоимости доверия": чем дешевле и эффективнее базовая инфраструктура, тем более процветающими могут быть масштабируемые приложения.
Доходы от кошельков упали вдвое, доходы от потребительских приложений остались на уровне, DePIN на блокчейне увеличились, но в целом снизились
На графике: анализ доходов и темпов роста кошельков, потребительских приложений и сектора DePIN.
В других экосистемах доходы от потребительских приложений в целом остаются стабильными. Наиболее крупный сегмент азартных игр и блокчейн-игр показал небольшой рост на 8%, в основном благодаря стабильным потокам от онлайн-крипто-платформ, таких как Stake.com.
Из-за снижения интереса розничных трейдеров и падения цен на токены встроенные обменные комиссии в кошельках и интерфейсах взаимодействия упали более чем на 60%.
Общий доход от децентрализованной физической инфраструктуры (DePIN) снизился на 10% по сравнению с прошлым годом. С падением цен на токены стоимость токенов, выплачиваемых операторам аппаратных узлов, уменьшилась на около 100 миллионов долларов (снижение на 65%); однако стоит отметить, что фактические платежи конечных пользователей за реальное использование на блокчейне удвоились по сравнению с прошлым годом, достигнув 170 миллионов долларов.
Каковы основные тенденции в эволюции доходов в блокчейн-индустрии?
На графике: анализ изменений в структуре основных доходов блокчейн-индустрии и ключевых движущих сил.
В резком контрасте с общим падением доходов в индустрии, доходы, глубоко связанные с институциональным принятием и реальными примерами использования в реальной экономике, в 2026 году стремительно растут, быстро увеличивая свою долю в общем доходе индустрии до 30%.
В третьем квартале 2026 года доходы от реальных экономических примеров впервые в истории превысили общий доход от инфраструктуры публичных блокчейнов.
Доля доходов от институционального и реального экономического использования в 2026 году может достичь 30%
Доходы от традиционных институциональных бизнесов удвоились за последние три года, и только за первое полугодие 2026 года они превысили 6 миллиардов долларов, занимая 12% от общего дохода в индустрии.
Доходы от реальных экономических примеров увеличились на 58% по сравнению с прошлым годом, возглавляемые сильными доходами от рынков прогнозов и сборов за торговлю активами RWA. В третьем квартале доходы от реальных экономических примеров составили около 5,3 миллиарда долларов, что официально превысило общий доход от инфраструктуры блокчейна за тот же период, который составил около 5,1 миллиарда долларов.
Основываясь на высоком уровне 33% в третьем квартале, можно сделать вывод, что доходы, связанные с институциональным и реальным экономическим использованием, в 2026 году будут составлять около 30% от общего дохода в индустрии.
Институциональное принятие в первом полугодии 2026 года принесет около 6 миллиардов долларов дохода в индустрии
На графике: состав доходов от институционального принятия в первом полугодии 2026 года, составившего около 6 миллиардов долларов.
В первом полугодии 2026 года доходы от институциональных бизнесов составили 6,1 миллиарда долларов, что на 700 миллионов долларов меньше по сравнению с прошлым годом, и снижение полностью связано с сокращением объемов активов из-за падения цен на криптовалюту и снижением доходов от стейкинга.
Из них институциональные владельцы принесли 1,7 миллиарда долларов дохода, что на 10% больше по сравнению с прошлым годом. Доходы от финансовых технологий и брокерских услуг снизились на 400 миллионов долларов, но доходы от традиционных банков и Уолл-стрит увеличились на 200 миллионов долларов до 600 миллионов долларов (три года назад эта сумма была нулевой), из которых треть составляют комиссии за управление ETF от крупных управляющих активами.
В то же время специализированные блокчейны для учреждений (такие как Canton, Robinhood Chain, Arc, Soneium и др.) принесли около 350 миллионов долларов дохода, что стало значительным скачком с нуля до одного.
На уровне институциональных клиентов за первое полугодие было получено 4,4 миллиарда долларов дохода. Комиссии за управление активами, хранение и стейкинг снизились на 34% из-за падения цен на криптовалюту; однако доля институциональных клиентов на централизованных биржах и в торговле производными инструментами увеличилась на 10%.
Например, Coinbase в первом полугодии 2026 года получила 236 миллионов долларов дохода от институциональных торгов, что составило 9% от общего дохода, а доля институциональных торгов удвоилась по сравнению с прошлым годом и увеличилась в шесть раз по сравнению с первым полугодием 2023 года.
Доходы от реальных экономических примеров увеличились на 58% благодаря рынкам прогнозов и торговле RWA
На графике: резкий рост доходов от реальных экономических примеров благодаря рынкам прогнозов и торговле RWA, увеличившимся на 58% по сравнению с прошлым годом.
В первом полугодии 2026 года реальные экономические примеры принесли индустрии до 2,9 миллиарда долларов дополнительного дохода по сравнению с прошлым годом, основными движущими силами которого стали:
Эмиссия стейблкоинов и процентные доходы от резервов государственных облигаций составили 250 миллионов долларов дополнительного дохода, поскольку с момента начала повышения процентных ставок Федеральной резервной системой в 2022 году доходы от облигаций остаются основным источником для этого сегмента.
Эмиссия, кредитование и торговые сборы на блокчейне, основанные на токенизированных реальных активах (RWA), принесли 1,1 миллиарда долларов дополнительного дохода.
Различные инструменты с реальной полезностью принесли 1,6 миллиарда долларов дополнительного дохода: среди них рынки прогнозов пережили исторический бум, Kalshi и Polymarket в первом полугодии принесли около 1,4 миллиарда долларов в виде сборов, и ожидается, что в этом году они превысят 4 миллиарда долларов.
Кроме того, расчеты по крипто-кредитным картам, финансирование внешней торговли и трансакции через границу также принесли 200 миллионов долларов дополнительного дохода. Исследование Boston Consulting Group (BCG) показало, что к 2025 году около 60% трансакций со стейблкоинами будут напрямую связаны с реальной коммерческой торговлей, и общий объем коммерческих расчетов на блокчейне обновляет исторические рекорды.
Объем торгов бессрочных контрактов RWA увеличился более чем в сто раз, что значительно увеличило сборы за транзакции
На графике: резкий рост объемов торгов бессрочных контрактов RWA и их вклад в сборы за транзакции.
Торговля реальными активами (RWA) в этом году продемонстрировала чрезвычайно сильный рост. К третьему кварталу 2026 года контракты RWA составили 18% от общего объема бессрочных контрактов на ведущих деривативных биржах мира.
В распределении активов токенизированные акции США составили 55% объема торгов по контрактам (в прошлом году это были золото), а бессрочные контракты на нефть доминируют в области сырьевых товаров.
Контракты на акции известных единорогов, таких как SpaceX, стали самой динамичной новой категорией торговых инструментов. Только в первом полугодии 2026 года торговля производными инструментами, связанными с RWA, принесла платформам около 1 миллиарда долларов в виде сборов.
Скорость внедрения реальных активов на блокчейне крайне высока, и они получают активное признание со стороны традиционных финансовых и регулирующих органов. Объем торгов токенизированными акциями на специализированной цепочке Robinhood в третьем квартале превысил 13 миллиардов долларов, при этом более 70% оборота произошло в обычные часы закрытия фондового рынка США; общий объем спотовых торгов в сети составил около 50 миллиардов долларов.
В ответ на снижение объемов торгов на блокчейне в круглосуточном режиме Nasdaq официально объявила о запуске механизма непрерывной торговли с понедельника по пятницу, 23 часа в день с декабря; Комиссия по ценным бумагам и биржам США (SEC) инициировала реформу системы агентов по передаче прав собственности впервые за 40 лет на основании токенизации; Coinbase также активно подала заявку на получение лицензии на бессрочные контракты на акции 24/7 от SEC.
Доходы от сборов на рынках прогнозов увеличились в 19 раз по сравнению с прошлым годом
На графике: резкий рост доходов от сборов на рынках прогнозов, увеличившихся в 19 раз по сравнению с прошлым годом.
Рынки прогнозов в период выборов в США в 2024 году привлекли всеобщее внимание и в третьем квартале 2026 года стали суперсектором с объемом расчетов за квартал, достигшим 55 миллиардов долларов.
В текущем составе объемов торгов спортивные события и развлекательные события составляют подавляющее большинство, а доля контрактов, связанных с ценами на чистые криптоактивы, была снижена до менее 15%.
Несмотря на то, что в отрасли появилось более ста новых платформ, объемы торгов по-прежнему сосредоточены на двух основных игроках: Kalshi и Polymarket. Основные финансовые и интернет-гиганты стремительно входят в эту сферу через внешние партнерства и стратегические слияния.
Coinbase и Robinhood, полагаясь на сотрудничество с Kalshi, заработали около 200 миллионов долларов на прогнозных рынках только во втором квартале; Robinhood разработала Rothera, DraftKings запустила DKeX, Meta представила Arena, а Interactive Brokers выпустила ForecastEx, в то время как Kraken напрямую приобрела регулируемую деривативную биржу Bitnomial.
Доходы от сборов на прогнозных рынках в третьем квартале 2026 года ожидается, что превысят 1,5 миллиарда долларов, а во втором квартале они превысят 1 миллиард долларов. С учетом того, что платформа продолжает вводить высокодоходные комбинации и продукты хеджирования для предприятий, спрос на рынке демонстрирует экспоненциальный рост.
Общие расходы по криптоплатежным картам увеличились в три раза, достигнув 3,4 миллиарда долларов в третьем квартале
На рисунке: Общие расходы по криптоплатежным картам резко возросли в три раза, превысив 3,4 миллиарда долларов в новом квартальном рекорде.
В первой половине 2026 года глобальный сектор криптоплатежей, включая платежи по картам, международные переводы и фиатные входы и выходы, создал более 500 миллионов долларов совокупного дохода. При этом рост доходов от криптокарт был наиболее заметным.
К третьему кварталу 2026 года фактические расходы держателей карт увеличились в три раза по сравнению с прошлым годом, что привело к более чем двукратному росту связанных доходов от расчетов. Платежные сборы на блокчейне также увеличились в восемь раз на фоне увеличения объема транзакций в 11 раз; при этом общая ставка сборов сократилась более чем на 25%, что подчеркивает высокую конкуренцию и зрелость рынка.
В коммерческой экосистеме подавляющее большинство транзакций по картам осуществляется через сеть Visa, которая установила свою абсолютную доминирующую позицию как глобальный стандарт, приняв стратегию легких активов.
Конкурент Mastercard в этом году потратил до 1,8 миллиарда долларов на полное приобретение криптоплатежного шлюза BVNK, что позволило ему захватить около 30 миллиардов долларов годового объема обработки стейблкоинов и более 100 лицензий на расчеты в различных фиатных валютах.
Такая вертикальная интеграция всей цепочки поставок позволяет Mastercard глубоко захватывать объемы расчетов в крупной B2B международной торговле, закрепляя за собой ключевую позицию в будущем в эпоху расчета стейблкоинов.
Кто захватывает эти доходы, и кто является конечным победителем?
На рисунке: Изменение структуры захвата доходов в блокчейне и доля рынка лидеров отрасли.
Доля публичных компаний в общем доходе от блокчейна в отрасли увеличилась с 7% в 2022 году до 16% в 2026 году.
Несмотря на то, что общий доход в отрасли демонстрирует высокую централизацию, в области децентрализованных протоколов продолжается резкая циклическая переоценка доходов в различных сегментах.
Доля доходов публичных компаний увеличилась с 7% в 2022 году до 16% в 2026 году
На рисунке: Доля публичных компаний в общем доходе от блокчейна увеличилась с 7% до 16%.
Все больше публичных компаний зарабатывают значительные доходы от блокчейн-бизнеса, что способствует стабильному расширению их доли в отрасли.
Этот рост, с одной стороны, обусловлен внутренним ростом масштабов основных бизнесов компаний, а с другой стороны, также поддерживается волной IPO крупных крипто-единорогов (например, Circle успешно вышла на американский рынок в 2025 году).
Отраслевые доходы демонстрируют сильный эффект Матфея: среди публичных компаний шесть крупнейших игроков контролируют около 60% общего дохода сектора; в то время как среди частных компаний доля крупнейших игроков также превышает 50%.
На первый взгляд, доля эмитентов токенов в общем доходе отрасли снизилась до 26%, что является историческим минимумом с 2020 года. Однако, исключив влияние охлаждения продаж токенов и значительного снижения сборов за газ в публичных сетях, доля захвата реальных пользователей, которые платят напрямую, на самом деле находится на историческом максимуме.
Что движет постоянным ростом доли доходов публичных компаний?
На рисунке: Анализ основных катализаторов роста доли доходов публичных компаний в блокчейне.
Динамика расширения доходов публичных компаний в основном обусловлена тремя основными факторами:
Во-первых, четкая последовательность действий трех групп публичных компаний. В 2025 году произошло массовое IPO 30 крипто-компаний, с Circle в качестве ведущего игрока (в 2025 году она принесла 1,7 миллиарда долларов дохода, а в 2026 году ожидается, что она превысит 2,7 миллиарда долларов); традиционные финансовые гиганты, вошедшие в рынок в 2020 году, хотя и составляют небольшую долю (около 10%), но являются единственной группой, которая продемонстрировала абсолютный рост доходов; в то время как среди компаний, вышедших на рынок в 2021 году, Coinbase на протяжении многих лет обеспечивала 70% до 90% общего дохода.
Во-вторых, внутренний рост существующих публичных компаний и активные слияния и поглощения. Десять крупнейших публичных компаний удвоили свои доходы за последние три года; в то же время гиганты активно расширяют свои достижения через слияния: Mastercard приобрела BVNK, S&P Global купила OpenZeppelin, SBI приобрела bitbank, Standard Chartered купила Zodia Custody, а Circle объединилась с Axelar.
Третьим важным аспектом является скрытая эволюция, заключающаяся в прямом владении токенами базовых протоколов и экосистемных активов ведущими инвестиционными компаниями Уолл-стрит.
Apollo Global Management приобрела 90 миллионов токенов MORPHO и полностью интегрировала свои токенизированные фонды в Morpho в качестве залога для кредитования; BlackRock стратегически инвестировала в экосистему Uniswap и приобрела UNI, а также использовала UniswapX для интеграции своей токенизированной инвестиционной платформы; BlackRock, Apollo, Standard Chartered и SBI глубже участвовали в предварительной продаже токенов Arc от Circle, составившей 740 миллионов токенов.
Высокая концентрация доходов в отрасли: шесть крупнейших игроков занимают половину рынка в каждом сегменте
На рисунке: Шесть крупнейших игроков в отрасли занимают 50% до 60% в каждом сегменте.
Потоки доходов в отрасли демонстрируют высокую степень концентрации.
Среди публичных компаний, помимо Coinbase и Circle, которые вместе заработали около 3,3 миллиарда долларов, остальные доходы сосредоточены в трех основных группах:
Во-первых, это публичные майнинговые компании по биткойнам с объемом 20 миллиардов долларов. В первой половине 2026 года сеть биткойнов выпустила почти 60 миллиардов долларов в виде блоковых вознаграждений, и публичные майнинговые компании получили около одной трети от этой суммы; во-вторых, это традиционные финансовые гиганты, такие как JPMorgan, BlackRock, CME, S&P Global, Visa и Robinhood, которые заработали около 1,1 миллиарда долларов; в-третьих, это публичные биржи и маркетмейкеры, такие как Bullish, Gemini и Web3-бизнесы Amber и SBI, которые создали 600 миллионов долларов дохода.
Среди частных компаний доходы также делятся между несколькими ключевыми игроками:
Централизованные биржи и инфраструктура торговли составляют около 40% от общего дохода, менее 10 крупнейших CEX заработали около 30% доходов частного сектора в первой половине года, при этом Binance одна компания захватила почти половину всех сборов CEX. Если учесть доходы от собственных торгов маркетмейкеров, этот сегмент создал удивительный денежный поток в размере 13-14 миллиардов долларов в первой половине 2026 года.
Кроме того, доходы от развлекательных азартных игр на блокчейне (например, Stake.com) составляют 9%; управление активами, институциональные брокерские услуги и ETF составляют 7%; прогнозные рынки составляют 5%; неэмитированные PoW-майнинг и стейкинговые сети создают около 30% доходов; в то время как среди неэмитированных протоколов Telegram Fragment (в первой половине года заработал 180 миллионов долларов) и Axiom (125 миллионов долларов) доминируют в потоках платежей на блокчейне.
Исключив определенную инфраструктуру, протоколы токенов захватывают высокую долю пользовательских платежей
На рисунке: Реальная доля захвата доходов от пользовательских платежей протоколами токенов после исключения инфраструктуры.
В первые три квартала 2026 года доля эмитированных токенов в общем доходе отрасли составила 26%, что является историческим минимумом с 2020 года. Чтобы понять это явление, необходимо проанализировать три ключевых логики:
Во-первых, традиционные компании и централизованные гиганты захватили больше "производных доходов", таких как проценты по стейблкоинам, майнинг и стейкинг, что размывает долю эмитированных токенов; во-вторых, в прямых пользовательских платежах сборы за газ в публичных сетях упали с пиковых 9% в 2021 году до менее 3% в настоящее время; в-третьих, в условиях рыночной волатильности желание новых протоколов выпускать токены, которые могут генерировать положительный денежный поток, значительно снизилось, и многие качественные неэмитированные протоколы перераспределили доходы.
Если исключить сборы за газ в публичных сетях и производные проценты, и проанализировать только чистые приложения, как эмитированные, так и неэмитированные протоколы, их реальная доля захвата доходов находится на историческом максимуме.
Сборы протоколов демонстрируют эффект "победитель получает все", но позиции лидеров продолжают меняться
На рисунке: Эффект "победитель получает все" среди ведущих протоколов и циклы смены лидеров в отрасли.
В области децентрализованных протоколов эффект Матфея очень заметен: 20 ведущих протоколов захватывают 60% прямых пользовательских платежей на блокчейне.
Согласно текущему темпу, в 2026 году 30 протоколов на блокчейне стабильно достигнут доходов от сборов в 100 миллионов долларов.
Расширение бизнеса протоколов на основе блокчейна происходит по двум основным направлениям: горизонтальное расширение через экосистемы (например, Uniswap делает ставку на основной двигатель роста на эксклюзивной цепочке Robinhood, которая уже принесла ему две трети дохода от комиссий); вертикальное углубление в ценность сегмента (например, Jupiter реализует односторонний замкнутый цикл от DEX, контрактов до кредитования, Polymarket расширяет контрактную торговлю и родные стабильные монеты, а Pump.fun полностью охватывает фронтальные сделки и кошельки).
В первой двадцатке Canton, Polymarket, Pons, edgeX, Titan Builder и Morpho демонстрируют сильный рост; в то время как когда-то занимавшая первое место Meteora, которая за год собрала более 1 миллиарда долларов в виде комиссий, сейчас опустилась на девятое место.
Эксклюзивная цепочка Robinhood сразу же заняла третье место по комиссиям в сети
На рисунке: распределение комиссий в экосистеме сети, где эксклюзивная цепочка Robinhood заняла третье место.
Общая экосистемная ценность блокчейна равна базовым торговым комиссиям, полученным этой публичной цепочкой, плюс сумма всех комиссий, созданных всеми децентрализованными приложениями, развернутыми на ней.
В третьем квартале 2026 года доходы от комиссий двух крупнейших публичных цепочек, Ethereum и Solana, впервые в истории упали ниже психологической отметки в 50%, что знаменует собой полное наступление эпохи многополярности в экосистемах публичных цепочек.
Эксклюзивная финансовая публичная цепочка Robinhood (Robinhood Chain), запущенная в июле, демонстрирует стремительный рост, всего за несколько месяцев она завоевала 14% доли комиссий в экосистеме, обогнав Hyperliquid и став третьим крупнейшим экосистемным кластером в отрасли.
Сможет ли Hyperliquid положить конец циклической ротации лидеров в области бессрочных контрактов?
На рисунке: переосмысление циклической ротации лидеров в области бессрочных контрактов с позиции Hyperliquid.
Hyperliquid в настоящее время является крупнейшей платформой по бессрочным контрактам на основе блокчейна по объему торгов и доходам от комиссий, а также пятой по счету короной в этой области после dYdX, Synthetix, GMX и Jupiter.
В отличие от предыдущих лидеров, Hyperliquid создала более глубокие синергетические барьеры: она реализует совместное использование интересов через инновационные коды разработчиков (Builder Codes) и рынок третьих сторон (предложение HIP-3), что успешно привело к массовому подключению третьих сторон и значительно ускорило охват активов RWA, включая нефть и американские акции.
В настоящее время доля независимых третьих разработчиков и маркетмейкеров составляет 16% от общего объема комиссий на платформе Hyperliquid, и этот процент продолжает расти.
Hyperliquid собирается установить рекорд, удерживая первое место по комиссиям DEX на бессрочные контракты в течение двух лет подряд, и ее доля на рынке в 2026 году не только не упала, но и возросла. Это вызывает глубокие размышления в отрасли: не нарушает ли Hyperliquid судьбу смены лидеров в каждом цикле?
Morpho демонстрирует сильную устойчивость на рынке кредитования в условиях спада отрасли
На рисунке: Morpho демонстрирует устойчивость на рынке кредитования в условиях общего спада.
В области децентрализованного кредитования, из-за сокращения бизнеса ведущего протокола Aave, комиссии за кредитование в отрасли упали вдвое по сравнению с прошлым годом.
Тем не менее, Morpho, занимающая второе место на рынке кредитования, демонстрирует сильную антикризисную устойчивость, ее доходы от комиссий в третьем квартале незначительно увеличились до 62 миллионов долларов. Большая часть этих доходов была получена профессиональными рисковыми курирующими агентствами, работающими на платформе Morpho (например, Steakhouse Financial и Gauntlet), благодаря тщательному управлению рисками в пуле средств.
В то же время Aave, столкнувшись с серьезным ударом по ликвидности во втором квартале, значительно пострадала от замораживания средств и сейчас находится на медленном этапе восстановления доверия. Два ведущих кредитных протокола ведут полную битву за права залога на токенизированные американские облигации и активы RWA, связанные с кредитами.
Как рынок капитала оценивает проекты, генерирующие доход?
На рисунке: структура оценки различных субъектов, генерирующих доход на блокчейне на вторичном рынке.
Из доходов, генерируемых в отрасли блокчейна, около 40% может быть захвачено и инвестировано публичными инвесторами через токены, обращающиеся на вторичном рынке, или акции, котирующиеся на бирже.
В области инвестиций в токены реальное распределение ценности среди держателей токенов (будь то через дивиденды на блокчейне или выкуп и уничтожение комиссий) стало ключевым фактором, определяющим доходность активов и мультипликаторы оценки в 2026 году.
Индекс дивидендных токенов в этом году обогнал Bitcoin на 82%, в то же время абсолютная сумма, распределяемая протоколами на уровне приложений среди сообществ, обновила исторический максимум.
С точки зрения мультипликаторов оценки, коэффициент цена/выручка публичных бирж и интернет-брокеров сейчас находится между дивидендными DeFi-протоколами и потребительскими протоколами; в то время как инфраструктура публичных цепочек по-прежнему пользуется высоким оценочным премиумом, ее коэффициенты цены/выручки в целом остаются на астрономическом уровне около 2000 раз.
Среди публичных компаний те, кто имеет диверсифицированные стабильные денежные потоки, становятся долгосрочными победителями. Robinhood стал самой яркой звездой акций, с момента первого квартала 2025 года доля доходов от блокчейна составляет от 20% до 30%; публичные майнинговые компании, благодаря решительной трансформации в центры высокопроизводительных AI-вычислений, добились многолетних двузначных доходов.
Протоколы токенов, реализующие распределение дивидендов, значительно превосходят Bitcoin в 2026 году
На рисунке: активы протоколов, реализующих распределение дивидендов среди держателей токенов, значительно обгоняют Bitcoin.
Мы провели системный бэктест и количественный анализ более 60 потенциальных факторов, влияющих на производительность токенов на вторичном рынке с 2021 по 2026 год.
Эмпирические данные четко показывают, что распределение реальной ценности среди держателей (реализация дивидендов) является самым важным статистически значимым фактором, способствующим значительному опережению токенов в отрасли.
В последние годы токены, обгоняющие Bitcoin, были редкостью; однако в 2026 году как индекс дивидендных токенов с рыночной капитализацией, так и индекс с равными весами продемонстрировали отличные результаты, значительно опережая Bitcoin.
Остальные обычные факторы либо являются производными от "распределения ценности" (например, механизмы выкупа и уничтожения токенов или способность протокола генерировать комиссии), либо показывают нулевую корреляцию в статистических тестах.
По состоянию на третий квартал 2026 года количество протоколов, реализующих денежные дивиденды для держателей токенов, достигло рекордных 283, а сумма дивидендов составила исторический максимум в отношении общего объема комиссий протоколов.
Оценочные мультипликаторы публичных бирж и брокеров находятся между дивидендными DeFi и потребительскими протоколами
На рисунке: сравнение оценочных мультипликаторов публичных бирж и брокеров с мультипликаторами оценки DeFi и потребительских протоколов.
Капитальный рынок присваивает совершенно разные оценочные мультипликаторы различным формам активов:
Среди публичных компаний коэффициент цена/выручка Coinbase составляет около 8 раз, Robinhood - около 17 раз, в то время как Gemini и eToro находятся на более низком уровне около 3 раз.
Различные оценочные мультипликаторы потребительских цепочных протоколов в основном находятся в диапазоне от 6 до 10 раз, что четко отражает их характеристику передачи большей части захваченных комиссий непосредственно держателям.
В области DeFi оценочные мультипликаторы протоколов, реализующих распределение ценности, относительно ниже; среди них коэффициенты цены/выручки децентрализованных бирж (DEX) и децентрализованных кредитных протоколов находятся на самом низком уровне.
Инфраструктура публичных цепочек демонстрирует экстремальные оценочные характеристики: если исходить из прямых торговых комиссий, ее оценочные мультипликаторы достигают около 2000 раз; если исходить из ценности, распределяемой среди держателей, ее оценочный уровень постепенно сближается с обычными приложениями.
В отличие от суммы финансирования, ведущие протоколы демонстрируют эффективность захвата комиссий, превосходящую публичные компании
На рисунке: ведущие протоколы демонстрируют способность захвата комиссий, превосходящую традиционные публичные компании.
Благодаря открытым исходным кодам и высокой эффективности работы с капиталом на основе блокчейна, ведущие децентрализованные протоколы демонстрируют способность генерировать впечатляющие доходы от комиссий с очень низкими капитальными затратами.
Некоторые высокодоходные протоколы, занявшие первые места, даже никогда не проводили внешние инвестиции, но создали удивительный денежный поток: Hyperliquid за последние двенадцать месяцев (TTM) захватила комиссии на сумму 939 миллионов долларов, а Fragment - на сумму 378 миллионов долларов.
В традиционных публичных компаниях средний годовой доход на доллар привлеченного капитала составляет около 1,1 раза для бирж, брокеров, управляющих активами и эмитентов стабильных монет; в то время как капитальноемкие биткойн-майнинговые компании составляют всего 0,4 раза (средний показатель для традиционных компаний по данным активам составляет всего 0,07 раз).
В то же время ожидается, что у непубличных централизованных гигантов (таких как Binance) этот коэффициент достигнет 2,3 раза; в то время как у инфраструктуры публичных цепочек, из-за огромной рыночной капитализации токенов, показатели капитальной эффективности будут значительно ниже, чем у приложений и корпоративных сущностей.
Перспективы отрасли: чего нам ожидать?
На рисунке: путь восстановления доходов в блокчейн-отрасли в 2027 году и основные темы для наблюдения.
С увеличением производительности базовых блокчейнов, постепенным исчезновением неопределенности в регулировании и ускоренным входом традиционных гигантов, доходы всей отрасли, после прохождения этапа снижения долговой нагрузки, могут вернуться на восходящий путь к 2027 году.
Основные тенденции продолжаются: три ключевых направления эволюции, на которые стоит обратить внимание в будущем
Мы ожидаем, что ключевые тенденции, изложенные в этом отчете, будут продолжать углубляться в течение следующих нескольких кварталов:
Базовая инфраструктура блокчейна будет продолжать расширяться, позволяя большему количеству верхних приложений завершать коммерциализацию, в то время как доля доходов самой инфраструктуры будет продолжать структурно снижаться.
С поддержкой четких глобальных регуляторных актов и потока токенизации активов, доля доходов от институционального использования и примеров использования в реальной экономике будет стабильно расти.
Традиционные публичные компании будут продолжать расширять свое стратегическое присутствие на глобальном рынке доходов от блокчейна благодаря лицензиям и преимуществам соблюдения норм.
На этой основе в будущем три ключевых направления имеют высокий потенциал взрыва и стратегическую ценность для наблюдения:
Первое направление — это уже установленная линия развития: данные в реальном времени на блокчейне становятся новым святым граалем для традиционных хедж-фондов в поиске избыточного альфа.
Второе направление — это полное размышление о передовых исследованиях: сможет ли экономика, основанная на автономных AI-агентах, действительно вызвать взрыв реальных доходов на блокчейне на уровне триллионов долларов?
Третье направление — это глубокая трансформация отрасли: токены все больше приобретают законные права, аналогичные традиционным акциям, в то время как традиционные акции постепенно интегрируются в свойства токенов, обеспечивая круглосуточную ликвидность.
Данные на блокчейне становятся новым альфа: перманентные контракты RWA предоставляют предварительные ценовые сигналы во время закрытия фондового рынка США
На рисунке: панорамный обзор трех ключевых направлений эволюции доходов блокчейна.
На рисунке: предварительные сигналы от перманентных контрактов RWA на блокчейне относительно цен на традиционные фьючерсы на нефть.
На рисунке: точная цена перманентных контрактов на нефть Hyperliquid во время закрытия фондового рынка.
Перманентные контракты RWA и децентрализованные прогнозные рынки предоставляют глобальным капиталовложениям беспрецедентные сигналы о ценах вне торговых часов и перед IPO.
Во время закрытия традиционных торговых площадок в выходные дни, перманентные контракты на нефть на Hyperliquid быстро отреагировали на внезапные геополитические конфликты на Ближнем Востоке, точно предсказав разрыв цен на открытии CME в понедельник на уровне 87% до 97%.
В области предварительного ценообразования IPO токенизированные акции SpaceX на блокчейне сформировали крайне активную торговую справедливую цену за целых 7 месяцев до официальной подачи заявки на IPO на фондовом рынке США.
Хотя с точки зрения строгих стандартов ликвидности Уолл-стрита эти рынки на блокчейне все еще кажутся незрелыми, их предварительные сигналы уже привлекли огромное внимание традиционных финансов: Bloomberg официально интегрировал данные о контрактах RWA Hyperliquid и данные о стейблкоинах в свои терминалы.
Данные на блокчейне позволяют предсказывать финансовые результаты публичных крипто-компаний
На рисунке: способность данных о платеже пользователей на блокчейне предсказывать квартальные финансовые результаты публичных крипто-компаний.
Для публичных компаний, доходы которых сильно зависят от экосистемы блокчейна, открытые и прозрачные данные на блокчейне предоставляют аналитикам ценных бумаг почти идеальную предварительную основу для прогнозирования их квартальных финансовых результатов, быстро становясь стандартным инструментом анализа на Уолл-стрите.
Для Coinbase простая регрессионная модель, основанная на данных о прямых платежах пользователей на блокчейне, предсказывает официальные доходы с медианой ошибки менее 2% с 2025 года; оценки от CoinMetrics и Messari на протяжении многих лет контролируются на крайне низком уровне.
Для Circle, данные о реальном времени выпуска и уничтожения USDC на блокчейне полностью открыты, что позволяет исследовательским учреждениям поддерживать ошибку прогнозирования доходов от процентов на резервы казначейских облигаций ниже 1%.
Для биткойн-майнинговых компаний, поскольку сложность майнинга, вознаграждение за блок, комиссии за транзакции и адреса майнинг-пулов все отображаются на блокчейне в реальном времени, аналитики могут точно предсказать квартальную валовую прибыль до раскрытия месячного отчета о деятельности майнинговой компании.
Прогнозные рынки идут еще дальше, открывая производные контракты, непосредственно связанные с ключевыми финансовыми показателями публичных компаний за квартал; Чикагская биржа опционов (CBOE) и Robinhood уже объявили о запуске регулируемых SEC контрактов для прогнозирования финансовых результатов компаний.
Сможет ли экономика, основанная на машинах, стать новым двигателем доходов на блокчейне?
На рисунке: потенциал и вызовы доходов на блокчейне, движимые автономными AI-агентами и экономикой, основанной на машинах.
BlackRock в своем отчете "Экономика, основанная на машинах" указывает, что искусственный интеллект (AI) становится крупнейшим потенциальным потребителем цифровых активов, в основном полагаясь на автономные микроплатежи между агентами и децентрализованные сети торговли вычислительной мощностью.
Тем не менее, на данный момент фактический масштаб коммерческой трансформации AI в инфраструктуре блокчейна остается очень ограниченным: за первые три квартала 2026 года пользователи, относящиеся к концепции AI, произвели прямые платежи на сумму около 200 миллионов долларов, и в целом это все еще находится на стадии начального исследования.
Как мы подчеркивали в "Теории стоимости доверия 2.0": по мере того как стоимость машинного интеллекта стремится к нулю, узкое место всей экономической системы перемещается к "каналам доверенного развертывания" (включая удостоверения личности, права на данные, стратегии выполнения и мгновенные расчеты на блокчейне).
Канал микроплатежей для агентов в 2026 году достиг высокочастотной верификации малых платежей, но в основных коммерческих сценариях основные рамки агентов быстро интегрировались в традиционные кредитные сети; каналы расчетов на блокчейне могут отступить в области высокой нормативной нагрузки, которые не охватываются традиционными платежами (например, транснациональные крупные расчеты и рынки на грани банковского обслуживания).
В области децентрализованных вычислений и производных, децентрализованные AI-вычисления и сети вывода в этом году создали около 7 миллионов долларов доходов от сборов за протоколы (например, USD.AI накопил более 300 миллионов долларов в кредитах вычислительной мощности); CME официально запустила фьючерсы на вычислительную мощность Nvidia H100 и B200 в октябре, а CEO Kalshi более смело предсказывает, что рынок производных на вычислительную мощность превысит 100 триллионов долларов к 2030 году.
Токены все больше приобретают характеристики акций, в то время как традиционные акции постепенно интегрируются в свойства токенов
Мы считаем, что механизм формирования капитала на блокчейне находится на историческом поворотном моменте к полной зрелости рынка, и два взаимосвязанных направления эволюции ускоряют слияние границ токенов и традиционных акций:
С одной стороны, это трансформация токенов в акции: все больше протоколов токенов начинают выходить за рамки пустых экономических обещаний, активно предоставляя держателям токенов реальные законные права, аналогичные традиционным акциям (например, механизмы дивидендов и выкупа, которые получили широкую поддержку на вторичном рынке).
С другой стороны, это токенизация традиционных акций: традиционный рынок акций ускоряет принятие технических характеристик крипто-активов, полностью исследуя круглосуточные расчеты, программируемые автоматизированные дивиденды и бесшовную кросс-граничную совместимость.
Заключение и прогноз
Завершение бурного бычьего рынка 2025 года также стало историческим пиком общего дохода в блокчейн-индустрии. Однако после глубокого снижения долговой нагрузки, общий доход всей отрасли в третьем квартале 2026 года стабильно восстанавливается, и в целом он уверенно достигнет около 100 миллиардов долларов.
На фоне общего снижения в отрасли, реальные доходы, глубоко привязанные к институциональному использованию и примерам использования в реальной экономике, стремительно растут и в 2026 году составят 30% от общего дохода всей отрасли. Этот исторический поворот сопровождается полным проникновением и акционерным размещением традиционных финансовых учреждений от базовой инфраструктуры до промежуточного программного обеспечения и взаимодействия на уровне приложений.
Количество протоколов, успешно реализующих положительную коммерческую монетизацию, продолжает расти, и что более важно, количество протоколов, осуществляющих реальные денежные дивиденды для держателей, установило исторический рекорд; в 2026 году размещение таких активов с дивидендами станет единственным ключом к значительному опережению биткойна и основных индексов.
Смотрим в будущее, при четком глобальном регулировании, большом количестве токенизированных качественных активов и многократном резонансе на дне оценки вторичного рынка, доходы всей блокчейн-индустрии в ближайшие несколько кварталов ожидают структурного сильного роста.
Это является самым ярким отражением полной интеграции традиционных финансов и криптомира: анализ данных в реальном времени на блокчейне больше не является чем-то необязательным, а становится необходимым навыком для каждого серьезного инвестора в эту новую эпоху капитала.
Как мы рассчитываем доходы блокчейн-индустрии
Статистические стандарты и область учета
Этот отчет строго сосредоточен на бизнесе, основанном на базовой инфраструктуре блокчейна, и на предприятиях и децентрализованных протоколах, которые получают устойчивый коммерческий доход:
Область учета в первую очередь включает в себя сборы за услуги, которые пользователи платят напрямую: это включает в себя комиссии за транзакции и обмен, происходящие непосредственно на блокчейне (например, обмен токенов на Uniswap или переводы на основной сети Ethereum), а также комиссии, выплачиваемые централизованным поставщикам услуг (например, комиссии за сделки, взимаемые централизованными биржами, или сборы за безопасное хранение, выплачиваемые учреждениями).
Во-вторых, это включает в себя другие производные доходы, тесно связанные с экосистемой блокчейна: включая вознаграждения за блоки PoW, доходы от стейкинга узлов PoS, а также процентные доходы от казначейских облигаций, получаемые учреждениями за счет использования резервов стейблкоинов.
Основное внимание этого отчета сосредоточено на макрообъемах, основных структурных тенденциях и движущих силах на базовом уровне. Оценка захвата ценности для держателей токенов или казначейства рассматривается только в необходимом объеме, конкретная структура затрат и чистая прибыль предприятий не входят в область учета этого отчета.
Классификационная структура и основные определения
Классификационные стандарты этого отчета объединяют отраслевые классификации международных аналитических платформ, таких как DeFiLlama, TokenTerminal, CoinGecko и Messari, и глубоко обобщают всю экосистему в шесть основных сегментов: базовая инфраструктура блокчейна, промежуточное программное обеспечение, децентрализованная физическая инфраструктура (DePIN), DeFi и финансы, интерфейсы кошельков и потребительские приложения.
На уровне сбора доходов отчет сопоставляет их с реальными источниками экономических примеров в четыре основных измерения: традиционное институциональное использование, реальные примеры использования в реальной экономике, нативные приложения блокчейна и базовая инфраструктура.
Проведено тщательное исключение повторяющихся доходов в различных областях: например, доходы, полученные Apollo Private Equity Fund от токенизированного кредитного фонда на блокчейне, учитываются в измерении институционального принятия, а не в измерении реальной экономики; аналогично, доходы от клиринга, полученные Visa в сети кредитных карт на стабильных монетах, учитываются только в институциональном измерении, чтобы избежать завышения данных.
Источники данных и методология исследования
Сеть мониторинга данных данного отчета охватывает 2621 активный децентрализованный протокол в период с 2020 по третий квартал 2026 года, а также официальные аудированные квартальные финансовые отчеты 104 публичных компаний по всему миру.
Исследовательская команда сосредоточилась на решении проблемы двойного учета на блокчейне (например, исключение повторяющихся сборов при своде Layer 2 к публичной цепочке Layer 1) и провела тщательную изоляцию и очистку доходов от маркет-мейкеров и комиссий за сделки пользователей централизованных бирж.
Основные источники данных охватывают такие ведущие платформы анализа блокчейна, как Allium, DeFiLlama, Dune, TokenTerminal, и систематически перекрестно проверяются с аудированными регуляторными отчетами компаний, чтобы обеспечить объективность, строгость и авторитетность глобальных данных.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
USDD сообщает о сильных результатах казначейства, росте ключевых показателей и расширении экосистемы
Депозиты Morpho RWA превысили 2 миллиарда долларов, в то время как кредиты приближаются к 900 миллионам
Birch Hill завершила финансирование на 4 миллиона долларов на стадии seed, Multicoin Capital выступила ведущим инвестором
Новая волна TGE? 19 проектов могут появиться в четвертом квартале
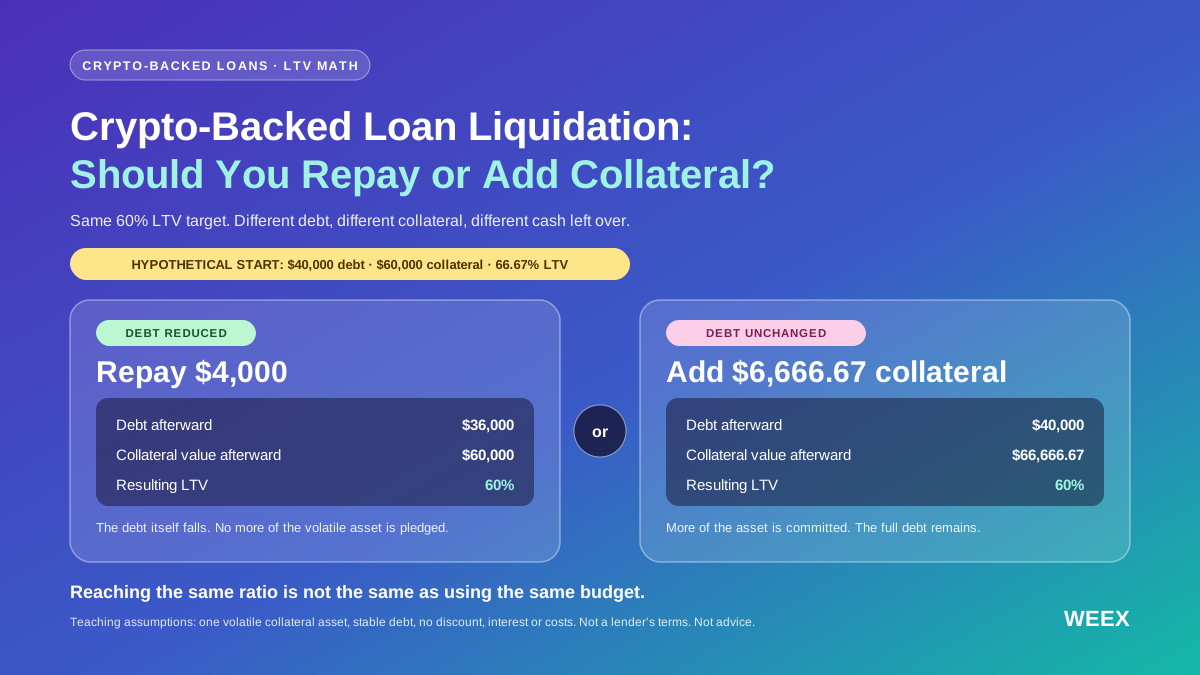
Ликвидация кредита под залог криптовалюты: погасить долг или добавить залог?
Угрожает ликвидация кредита под залог криптовалюты? Сравните погашение долга и пополнение залога при одинаковом бюджете, используя расчёты LTV, стресс-тесты и ограничения защиты.
Кто владеет токенизированными акциями? Огромное количество розничных инвесторов, но активы сильно сосредоточены
Депозиты стейблкоинов в DeFi выросли до 24 миллиардов долларов
Пять проектов DeFi в списке наблюдения: от многоуровневых хранилищ до бессрочных ордеров на блокчейне
[Колонка] Robinhood Chain: Ветер мемкоинов утих, но рост продолжается
Еженедельные итоги | Золото упало ниже $4000 во время Золотой недели, a16z Crypto переименован в a16z Frontier
Lido представляет механизм Turbulence Controls для реагирования на экстремальные события

5 дней, 1,2 миллиарда долларов объема торгов, TVL всего 11 миллионов: почему Metric стоит внимания?
Токены акций Robinhood теперь доступны на рынке кредитования Morpho
Руководство по DeFi: 5 перспективных проектов, на которые стоит обратить внимание
Ledger Wallet запускает функцию криптозаймов, поддерживающую залог cbBTC и wBTC для получения USDC и USDT
Функция заказов Morpho P2P поддерживает любые заемные активы
Предложенные выходы Lido будут оплачивать кредиторам за счет залога заемщиков
Пять проектов DeFi в списке наблюдения: от многоуровневых хранилищ до бессрочных ордеров на блокчейне
Некоторое учреждение украли 973000 MORPHO на сумму около 2,3 миллиона долларов
DefiLlama и Trueo запускают рынок доходов протоколов и вероятности уязвимостей
За три недели привлечено 800 миллионов долларов, но 80% средств «лежат без дела»: сколько реального спроса у OUSD?
Сможет ли UNI сохранить свою оценку после запуска переключателя сборов?
Объем кредитования владельцев биткойнов на платформе Base достиг исторического максимума
Что делает расходы на ИИ-агентов сложными?
Снижение интереса к Meme-токенам на Robinhood Chain, средства переходят в кредитование стейблов
Lido запускает механизм Fallback Exits для поддержки кредиторов в извлечении залога
Криптокошельки расширяются в DeFi-центры, так как обмены и доходность перемещаются в приложение
От институциональных расчетов до открытой экосистемы: сможет ли Canton воспроизвести путь развития Robinhood Chain?
Мы переоценили ценность эмиссии стейблкоинов, но недооценили силу локализованных финансовых услуг
Morpho назначил Брайана Фостера ответственным за развитие рынка
USDD сообщает о сильных результатах казначейства, росте ключевых показателей и расширении экосистемы
Депозиты Morpho RWA превысили 2 миллиарда долларов, в то время как кредиты приближаются к 900 миллионам
Birch Hill завершила финансирование на 4 миллиона долларов на стадии seed, Multicoin Capital выступила ведущим инвестором
Новая волна TGE? 19 проектов могут появиться в четвертом квартале
Ликвидация кредита под залог криптовалюты: погасить долг или добавить залог?
Угрожает ликвидация кредита под залог криптовалюты? Сравните погашение долга и пополнение залога при одинаковом бюджете, используя расчёты LTV, стресс-тесты и ограничения защиты.
Кто владеет токенизированными акциями? Огромное количество розничных инвесторов, но активы сильно сосредоточены


